


-
Стратегия ЦБ: Банк России представил окончательную версию Основных направлений денежно-кредитной политики на 2027–2029 годы с четырьмя сценариями развития экономики.
-
Мировой кризис: в рисковом сценарии допускается финансовый кризис масштаба 2007–2008 годов, одним из возможных спусковых механизмов которого может стать рынок искусственного интеллекта.
-
Нефть и ключевая ставка: при реализации рискового сценария инфляция в 2027 году может достичь 11–13%, среднегодовая ключевая ставка — 19–21%, а нефть с 2028 года — опуститься до $35 за баррель.
-
Спрос и предложение: разбираемся.
28 октября Банк России опубликовал Основные направления денежно-кредитной политики на 2027-2029 годы
Сие есть документ стратегический. В нём Центральный Банк разъясняет свои подходы к проведению ДКП, а также представляет базовый и альтернативные сценарии на ближайшие 3 года. Работа большая. На 251 лист. Но всегда интересная. Интересующийся найдет ответы на многие вопросы. Да и в целом полезно знать, что думает и планирует ЦБ. Ранее я уже подсвечивал отдельные моменты документа, но то был проект. Вчера же был представлен итоговый документ.
Какие изменения по сравнению с проектом от 29 сентября 2026 внесены?
Раздел 2 «Условия реализации и основные меры денежно-кредитной политики в конце 2025 года и в 2026 году» актуализирован с учетом новых данных об экономической ситуации и решения Совета директоров Банка России об уровне ключевой ставки, принятого 23 октября 2026 года.
В разделе 3 «Сценарии макроэкономического развития и денежно-кредитная политика в 2026 году и 2027–2029 годах» обновлены базовый и альтернативные сценарии макроэкономического развития (описание и таблицы). Текст врезки 9 «Бюджетная политика в 2026–2029 годах и ее влияние на экономику» данного раздела скорректирован с учетом актуальных параметров бюджетной политики.
В разделе 4 «Операционная процедура денежно-кредитной политики в 2026 году и 2027–2029 годах» уточнен текст с учетом новых данных за прошедший период.
В блоке «Денежная программа и прогноз ликвидности» обновлены прогнозные значения показателей денежной программы и ликвидности банковского сектора.
В приложение 1 добавлена врезка 14 «Процентные расходы компаний и канал издержек». Также добавлено приложение 8 «Таргетирование инфляции: межстрановые сопоставления», включающее врезку 16 «Нетрадиционные меры денежно-кредитной политики».
По всему документу Основных направлений, включая приложения и врезки, актуализированы статистические данные, вышедшие в период с 19 сентября по 20 октября 2026 года, а также оценки на их основе. В случае выхода важной информации после 20 октября 2026 года она также включалась в текст документа.
Полная версия документа лежит тут. Какие-то моменты покажу сегодня в дальнейших постах.
***
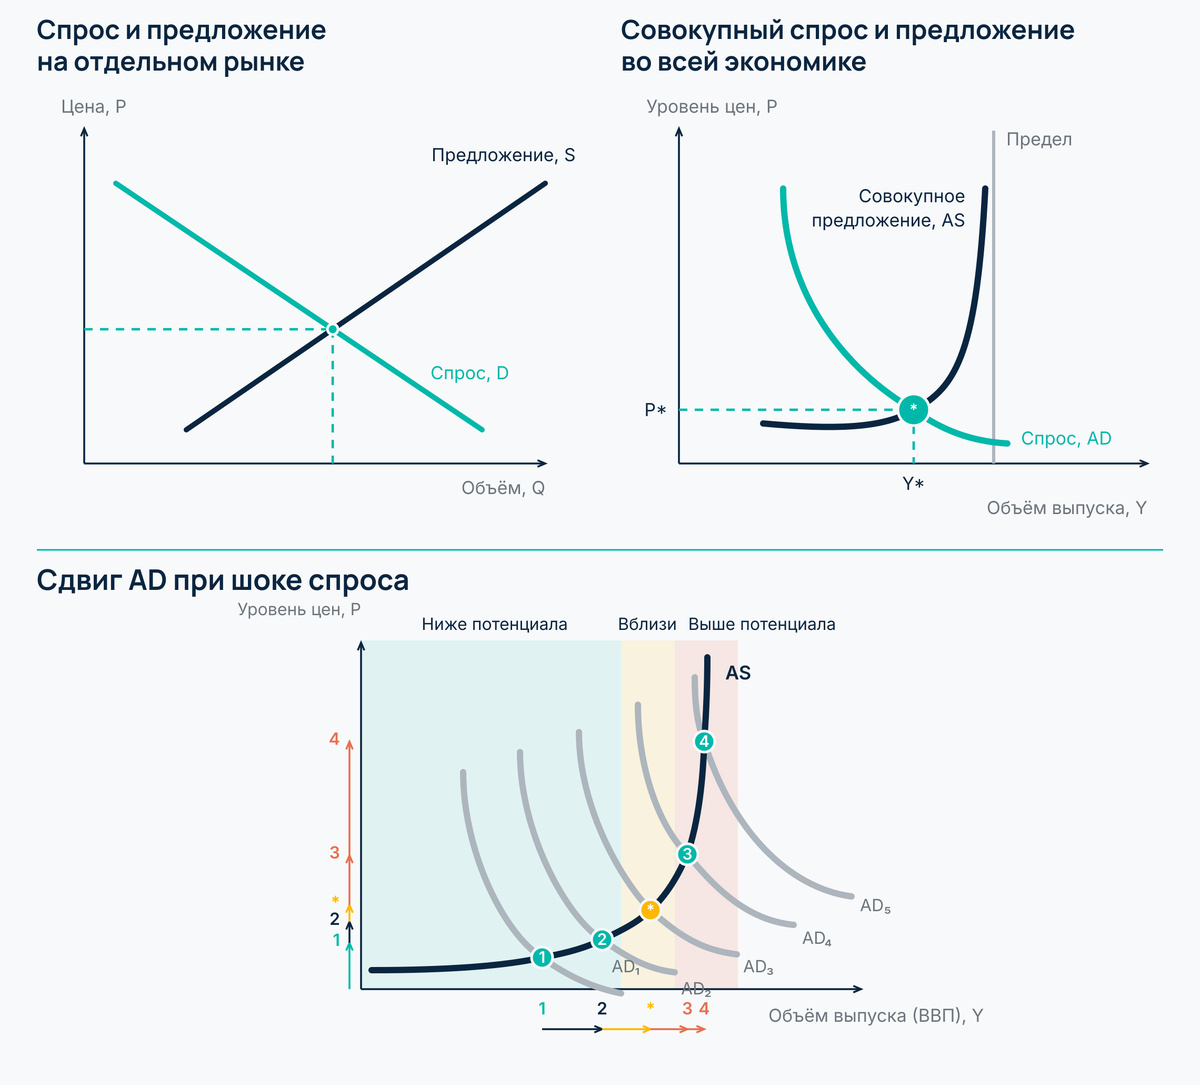
Про базу
Рассмотрим сферического коня в вакууме, т.е. идеальные условия – спрос и предложение на отдельном рынке, где нет ограничений. Всё просто. Кривая спроса (которая тут прямая) показывает обратную зависимость потребления от цены. Т.е. цена на товар выше – спрос на него ниже. С предложением наеборот. Зависимость прямая. Чем больше цен, тем больше хочется производить товара и предлагать его. Спрос и предложение пересекаются в точке равновесия.
Но для всей экономики (реальной жизни) важна ещё и загрузка ресурсов.
Рассмотрим картину в целом. Агрегируем все индивидуальные кривые спроса и предложения в экономике в целом.
Допустим, государство увеличило расходы. Если оборудование простаивает, а работников можно нанять, предприятия способны ответить на заказы ростом выпуска. Цены тоже могут подняться, но значительная часть прибавки спроса превратится в дополнительные товары и услуги.
А вот если мощности уже загружены, расширяться сложнее. Предприятия конкурируют за тех же работников, оборудование и материалы. При таком же сдвиге спроса выпуск вырастет меньше, а цены — сильнее. Шок спроса.
Короче, у производства товаров и услуг есть предел. Элементарно, физический. А у спроса такого предела нет. Нет, его, конечно, можно найти. Но он даже близко не рядом.
Можно завалить экономику дешевыми деньгами (кредитами), но предложение на рынке от этого тут же не вырастет. И не обеспечит немедленно возросший (из-за дешевых денег) спрос. Понимаете?
Продолжаем читать стратегический документ Банка России.
***
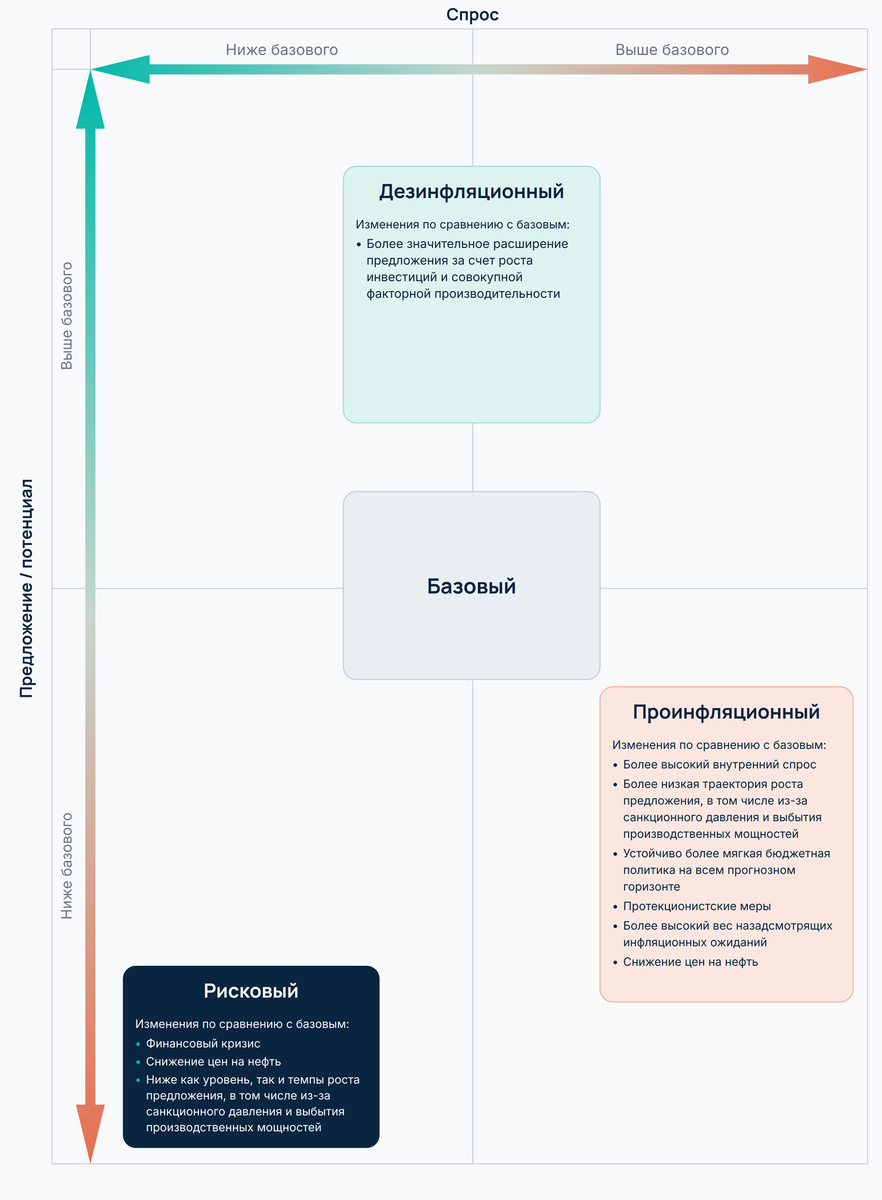
У Банка России есть сценарии. Прогнозные. Развития событий.
Принятие решений на основании среднесрочного макроэкономического прогноза – один из ключевых принципов денежно-кредитной политики Банка России.
Планирование – это основа. А уж при капитализме, так тем более. И чтобы вы не метались, как ужаленная в задницу лань, на тот или иной случай разрабатываются сценарии. Чтобы не уходить во внезапный анабиоз. А вытаскивать из шкапчика папочку с нужным названием, открывать её и иметь заранее заготовленный набор действий. Безусловно, любой сценарий динамичен. И не отрицает возможность внесения правок. Даже одобряет. Но глобальные направления имеются.
На картинке представлены 4 сценария Банка России. Один базовый и три альтернативных. Обратите внимание, все завязано на спрос и предложение. Ибо это есть база!
Это общая картинка. Каждый сценарий можно расписать чуть более подробно. А можно совсем подробно.
Так, базовый сценарий предполагает, что российская и мировая экономики продолжат развиваться в рамках текущих трендов. Рост мировых цен на нефть в связи с эскалацией конфликта на Ближнем Востоке будет носить временный характер, в 2027 году они скорректируются вниз, в том числе из-за ускоренного наращивания добычи как в ОПЕК+, так и в прочих странах. Сохранение санкционных ограничений в отношении российской экономики продолжит несколько сдерживать рост экспорта и импорта и приводить к сохранению повышенных транзакционных издержек.
Это было чуть-чуть более подробное. Если совсем подробно, то там всякие прогнозы основных макроэкономических показателей и прочее.
***
Сценарий «Рисковый»
«Фигура вторая! Печальная»
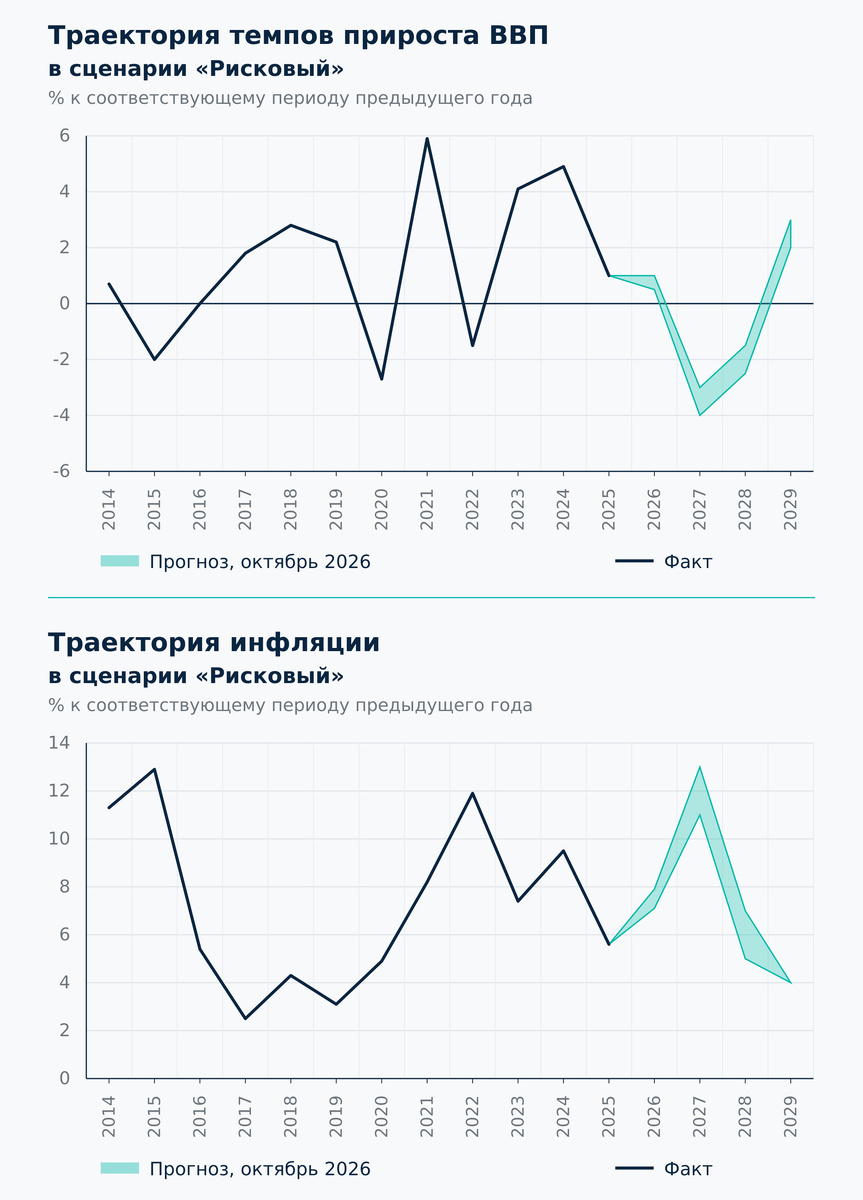
Сценарий «Рисковый» призван проиллюстрировать, как денежно-кредитная политика будет реагировать в гипотетической ситуации резкого ухудшения внешних условий. В качестве модельной предпосылки в этом сценарии заложено, что кризисные явления, сопоставимые по масштабам с кризисом 2007 – 2008 годов, начнут проявляться в II квартале 2027 года и достигнут своего пика в III – IV кварталах 2027 года.
Развитие полномасштабного мирового финансового кризиса в сценарии «Рисковый» связано с накопленными дисбалансами на финансовых рынках развитых стран, включая высокий уровень долга при росте долгосрочных процентных ставок в мире на фоне возросшего за последние годы инфляционного давления. Возможным фактором, запускающим неблагоприятное развитие событий, может стать ситуация в сегменте искусственного интеллекта, куда в последние годы осуществлялись значительные инвестиции.
Цены на нефть в 2027 году заметно снизятся и даже к концу прогнозного горизонта не восстановятся до уровней базового сценария. В дополнение к ухудшению условий торговли усиление санкционного давления приведет к расширению дисконта на российские товары, а также сокращению экспорта и добычи нефти.
Из-за глобального финансового кризиса и усиления санкционных ограничений снижается как уровень потенциала российской экономики в краткосрочной перспективе, так и темпы его роста на среднесрочном горизонте.
Инфляция в первый кризисный год составит 11,0 – 13,0%. Это потребует от Банка России решительной реакции для предотвращения раскручивания инфляционной спирали и устойчивого роста инфляционных ожиданий – в среднем за 2027 год ключевая ставка сложится в диапазоне 19,0 – 21,0% годовых.
35 долларов США за баррель с 2028 года – базовая цена на нефть.
***
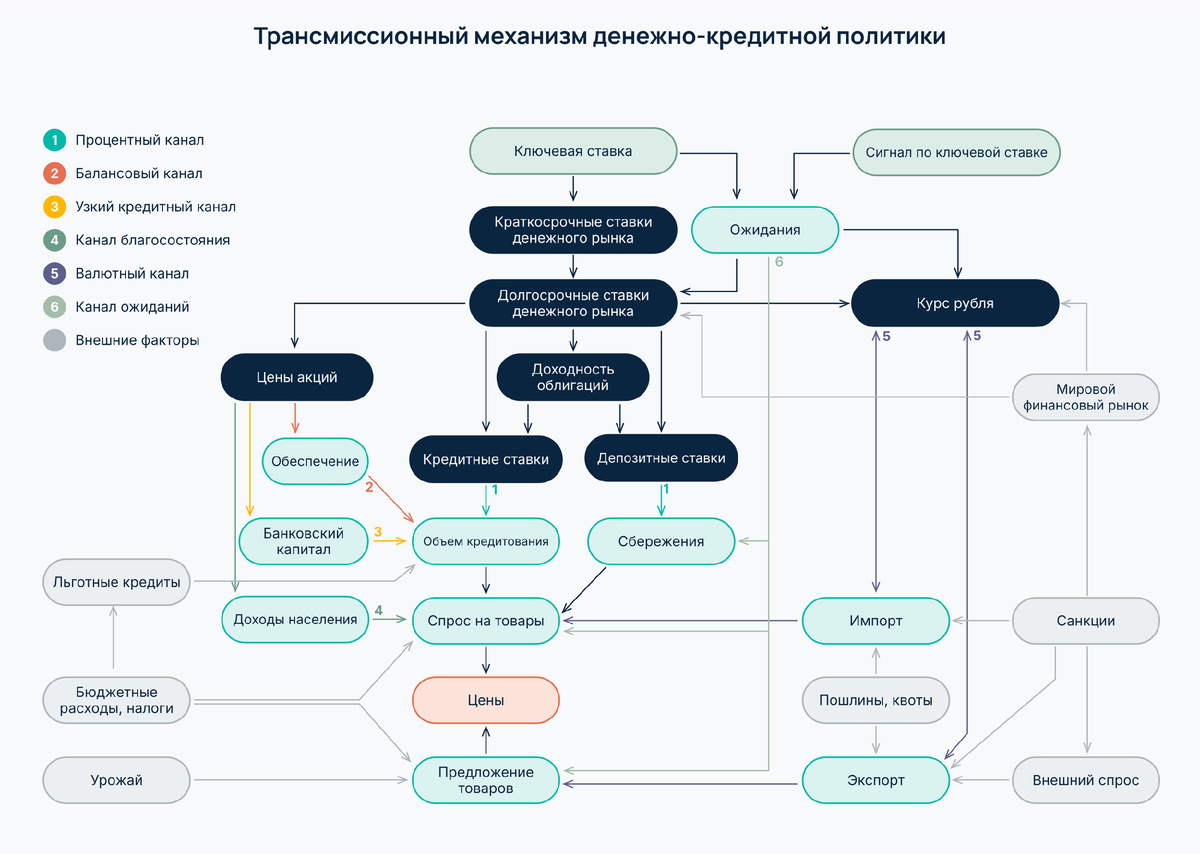
А так выглядит трансмиссионный механизм денежно-кредитной политики в России.
Трансмиссия – происходит от латинского «transmissio», т.е. «переход, передача». Мы привыкли слышать сей термин в автомобильной облсати. Когда говорят про коробку передач. Но он же применяется и в экономике.
Комплекс взаимосвязей между экономическими процессами, позволяющий воздействовать на инфляцию через изменение ключевой ставки центрального банка, называется трансмиссионным механизмом денежно-кредитной политики.
Ключевая ставка прямо или косвенно влияет на все сегменты финансового рынка, через них – на сбережения, потребление, инвестиции и в конечном счете на совокупный спрос в экономике и уровень цен. Все эти канала и показаны на схеме.
Не забываем, что все системы у нас динамические. Они развиваются и меняются. А экономические процессы отличаются нелинейностью.
Короче, это вам не в тапки гадить.
***
Я в МАХ: https://max.ru/marketscreen
Экономико-познавательный канал — MarketScreen
Трейдинг — StockGamblers
Еще больше интересной и познавательной инфы я даю на своём платном проекте: Sponsr | Boosty
/////

Ценная статья в части пояснения базовых зависимостей в макроэкономике. Особенно диаграмма "Трансмиссионный механизм ДКП".
Комментарии
Это что же - парахода и самолёты с ж/д и авто плавать/летать/ездить перестанут??
Конец света, что ли?
Опросили владельцев нефтяных компаний - при какой минимальной цене им еще хватает на золотые парашюты.
Так то - владельцы!
А есть ещё - типа потребители - по чём они смогут?
Палка о двух концах...
35$ не может быть долго. Потому что от этого доллар исчезнет.
Что-то не понятно: "импорт" связан со "спросом", а "экспорт" - с "предложением"? Пояснение тут какое-то требуется.
Ещё не понятно: "долгосрочные ставки" и "цены акций" - есть такая точно-строгая связь, что прямо в схему?..
"Мировой кризис". Судя по картинке с яху, то он уже начался ?
Но нефть, наоборот, выросла.
Слишком узко смотрите. Откройте график за полгода/год и увидите, что такие "катастрофы" там происходят регулярно
За 20 лет индекс Насдака вырос в сикс севен раза.
И какой-нибудь маааленький квантовый дешифратор вернет его к истокам.
Не надо за 20, тогда ИИ не было. А год назад уже был
От "чекушески маловато" до "я столько не пил на свадьбе". Прошу заметить что в нашем баре - самообслуживание )
Падение акций вообще смешное, должно быть в разы (хоть и не по всему рынку).
Резкий рост нефти на уровне низкой инфляции - это просто сигнал о воспринимаемом и объективном дефиците нефти. Это должно привести к "инфляции издержек", а не к кризису как таковому.
Но рост инфляционных ожиданий убивает государственные финансы ключевых стран ЗАПАДА, так как почти все в долгах. Все страны G7 (Япония, Британия, США, Канада, Германия, Италия, Франция) находятся на критически высоком уровне госдолга. У всех, кроме Германии, он выше 100%.
Единственный путь для них ВСЕХ, кроме Германии - это контролируемая скоординированная девальвация по типу того, что предпринял Барак Обама, обваливший за свой срок власти реальное наполнение доллара США в 2 раза. А народ воспринимал этот пузырь биржевых цен на товары и акции как рост "богатства", смешно.
Альтернатива - дефолты.
Однако: с точки зрения Германии, дефолт и девальвация не являются необходимыми. Наоборот, Германия имеешт шанс получить большой приток денежных средств в свой госдолг на фоне дефолтов других стран еврозоны (прежде всего, Франции, Италии, Греции, Испании) и Великобритании. Португалия находится в чуть худшем положении, но у неё тоже есть шансы избежать дефолта.
При сценарии частичного дефолта развитых стран и доллар США, и евро могут обойтись без существенной девальвации (более 2 раз за 10 лет), так как ставки привлечения средств в госдолг Германии и США будут ниже реальной инфляции, что будет обесценивать госдолг. А ВЫГЛЯДЕТЬ это будет, как постепенное погашение госдолга и оздоровление государственных финансов. На высокую инфляцию все будут просто закрывать глаза, им не впервой.
"Правило 70%" гласит, что для инфляции в 2 раза за 5 лет нужно 70%/5 = 14% среднегодовой РЕАЛЬНОЙ инфляции. То есть даже гипотетические "заоблачные" ставки привлечения средств в госдолг США или Германии в размере 12% годовых всё равно будут ниже, чем реальная скорость обесценения этих активов в долларах США, если обесценение доллара будет выполняться с той скоростью, которую в своё время в гораздо менее шизофреничной и тоталитарной обстановке обеспечил Барак Обама. Таким образом, лично у меня почти нет сомнений, что манёвр снова прокатит.
Тем более, что единственному реальному конкуренту Запада - КНР - тоже особо некуда деваться. Экономика КНР отягощена долгами. Госдолг вплотную приблизился к 100% ВВП, а частные долги просто колоссальные. ИХ присоединие к глобальному обесцениванию валют почти неизбежно: это просто отличный шанс для КНР ослабить кандалы, лежащие на государствеyных и частных финансах.
Япония, ситуация в которой в разы хуже, чем у кого-либо, тем более будет вынуждена выбрать присоединение к девальвации доллара. Для них большим достижением будет просто избежать сценарий дефолта, и сценарий плавного инфляционного обесценения госдолга для них - наиболее желаемый.
Таким образом, мой базовый сценарий - это плавное обесценение ключевых валют с обрушением несклькоих наиболее отягощённых долгом стран. Япония, Великобритания, Франция - в зоне наибольшего риска, но не факт, что они все рухнут.
В этом сценарии стоимость "безрисковых" вложений будет постоянно поддерживаться на сверх-низком уровне за счёт неограниченной эмиссии и одновременного ужатия денежных средств, направляемых в контур потребления в основных странах мира. Это обеспечит контроль над потребительской инфляцией, высокие темпы развития всех стран, которым ещё есть что развивать в части проиводства (в первую очередь КНР, Индии и России, а также стран Африки), а также медленную стагнацию переразвитого и деградирующего Запада, который будет всё больше испытывать ресурсный и интеллектуальный голод на фоне постепенного роста экономик и улучшения качества жизни в странах ЕАЭС / ШОС / БРИКС+. Стабильно высокие цены на ресурсы на фоне ОБЪЕКТИВНОГО ресурсного кризиса будут, с одной стороны, сдерживать этот рост, а с другой -- формировать и задавать скорость инфляции основных мировых валют.
Но РОССИИ ЭТО НЕ НАДО! Наш госдолг к ВВП весьма скромный, а высокая экспортная выручка в этом сценарии позволит оперативно выплатить внутренний долг, сформировавшийся во время СВО. Если ЦБ будет упрямо и успешно загонять экономику в сторону 4% таргета, Россия не будет участвовать в этом инфляционном празднике жизни. В самом благоприятном случае, через 5-7 лет российский рубль по праву будет восприниматься наиболее крепкой валютой мира, в отличие от всех других основных мировых валют.
Уточнённый и исправленный текст комментария опубликован как отдельная статья. велкам в обсуждения сюда: https://aftershock.news/?q=node/1664174
Что интересно - больше инфляция - больше ключевая ставка; меньше инфляция - меньше ключевая ставка. Может тут и не инфляция виновата?
Перспективный чат детектед! Сим повелеваю - внести запись в реестр самых обсуждаемых за последние 4 часа.
Искренне благодарю за блестящую статью в области макроэкономики. Диаграммы вообще супер, особенно последняя.
У саудитов себестоимость добычи в разы ниже чем рф или у конкурентов они там чуть не открытым способом добываь могут
вроде как около 5 а в рф толи 12 толи 20
Когда в 2020 году начали одновременно увеличивать добычу (мы и саудиты) и опускать цену, то саудиты начали моргать первыми и были инициаторами экстренной встречи ОПЕК+. Не всё зависит от себестоимости добычи.
У РФ тренд - падающий?
Что ещё вы хотите на фоне санкционных ограничений и депопуляции?
На падающем населении и чисто внутреннем ресурсе, без наращивания экспорта наших наиболее конкурентоспособных и высокомаржинальных товаров с большой трудоёмкостью (продукция ВПК, зерно, экспорт электроэнергии, СМР на АЭС, автомобили), при сохранении текущей СБАЛАНСИРОВАННОЙ структуры экономики Россия ДОЛЖНА СТАГНИРОВАТЬ.
Экспорт нефти и газа - ПУТЬ В НИКУДА, так как он
Денежно-кредитная политика (ДКП) - это инструмент решения задач, содержащихся в плане/проекте социально-экономического развития государства. Которые разрабатывает и реализует ВПР России. Исходя из представленного очевиден вывод: руководство ЦБР
А у спроса такого предела нет.
Есть. Физический. Платежеспособность. Потребность есть - а денег нет. И так по спирали: у людей меньше (нет) денег купить, производство не может продать, закрывается и увольняет людей, у людей денег еще меньше - производства продолжают закрываться, платежеспособный спрос падает дальше. При этом потребности (за счет неудовлетворенности) физически только растут. Классика капиталистической модели с изъятием "прибыли" в "казино", выжиманием работников и последующим кризисом "перепроизводства".