


-
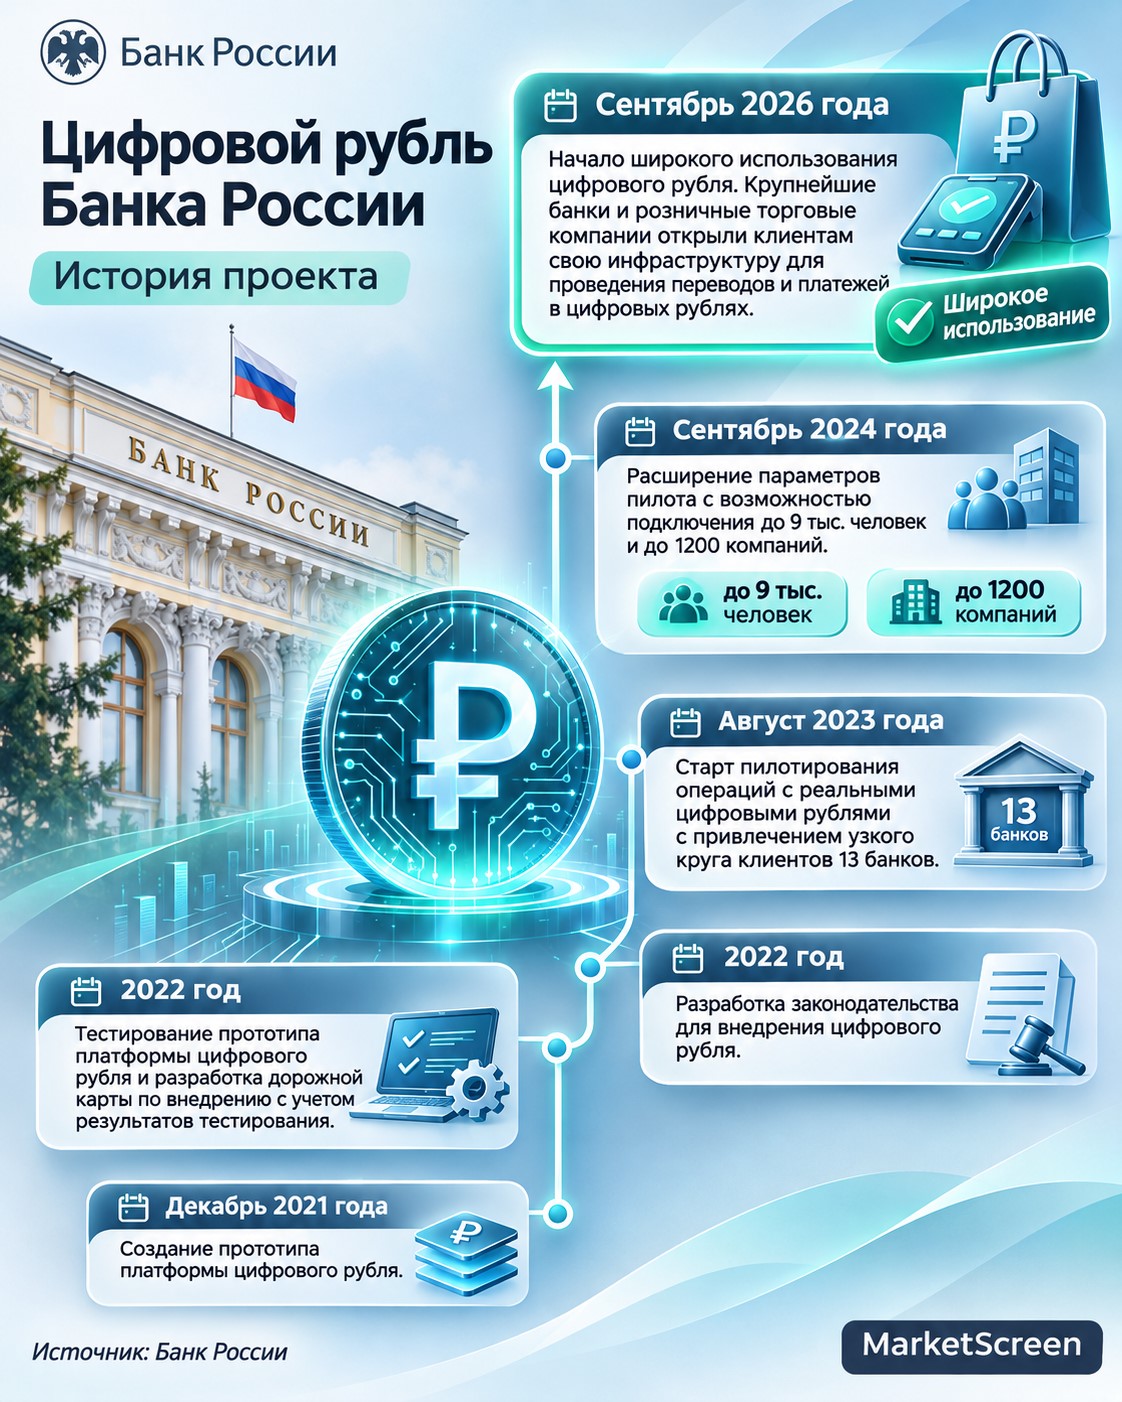
Цифровой рубль. В планах на 2027 год — тестирование платежей без интернета и автоматический перевод средств бизнеса на банковский счёт на ночь. Проценты предполагается получать на банковском счёте, пока цифровые рубли не нужны для расчётов.
-
ВДО и момент выхода. На примерах ЕвроТранса и УралСтали разбираем, как нарушение восходящего тренда может стать сигналом к продаже. И почему размер позиции остаётся важен при любом индикаторе.
-
Автострахование. За девять месяцев 2026 года средняя премия классического ОСАГО для обычных автомобилистов выросла на 9,7%, до 7,4 тыс. ₽. При этом средняя выплата по каско почти не изменилась год к году и составила 212,4 тыс. ₽.
-
Проблемные кредиты. По октябрьским данным доля проблемных ипотечных кредитов достигла 2,0% против 1,7% в начале года. В необеспеченных потребительских ссудах показатель гораздо выше — 13,1%, но с начала года не растёт.
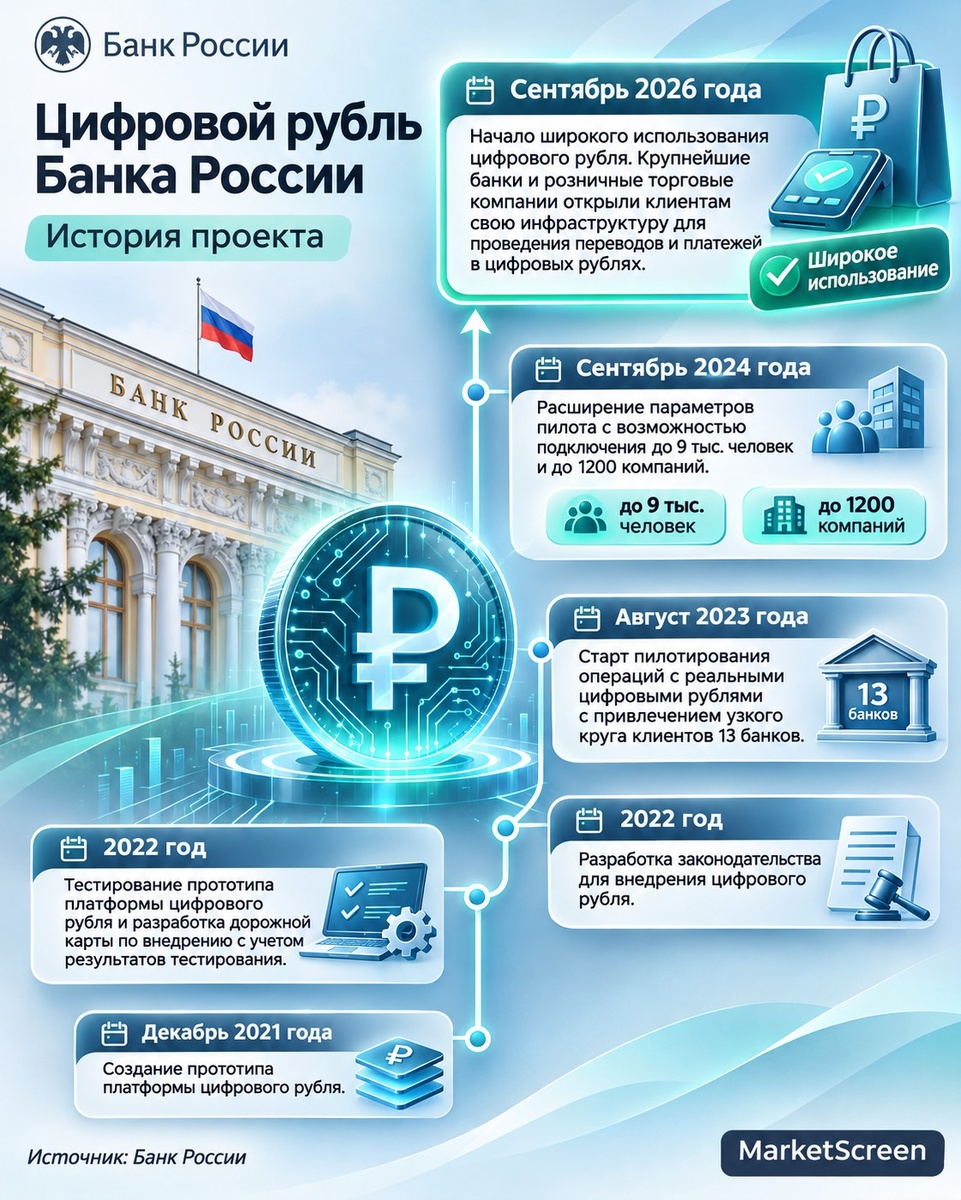
Планы по развитию платформы цифрового рубля в 2027
Банк России планирует в следующем году расширить возможность использования цифрового рубля. Некоторые из них видятся мне весьма богоугодными.
К примеру, на осень следующего года запланировано тестирование офлайн-платежей, когда и продавец, и покупатель не имеют доступа к Интернету. Участники пилота смогут открыть в приложении банка отдельный офлайн-кошелек и в дальнейшем расплачиваться при отсутствии связи.
В 2027 году на платформе появится несколько новых смарт-контрактов – «умных сделок», по которым расчеты проходят автоматически при выполнении заранее оговоренных условий между участниками договора. Один из таких контрактов даст компаниям возможность настроить автоперевод между своим банковским счетом и счетом цифрового рубля. В конце операционного дня цифровые рубли с кошелька будут перечисляться на банковский счет, а утром возвращаться обратно. Поняли зачем? Проценты начисляются при переносе через ночь.
Это позволит бизнесу, с одной стороны, получать проценты на временно свободные средства, а с другой – проводить расчеты в цифровых рублях по низким комиссиям.
Второй смарт-контракт предназначен для благотворительных фондов. Они смогут устанавливать условия сбора цифровых рублей в пользу конкретных получателей на своих площадках.
Сам документ тут.
***
На чём зарабатывает МТС Банк
По итогам 9 месяцев 2026 года
Вчера отчиталось ПАО «МТС-Банк» по результатам деятельности за 9 месяцев 2026 года. В новом эссе на Sponsr и Boostyпредлагаю посмотреть отчётность банка не через скучные канцелярские отчёты, а с помощью удобных божественных диаграмм Санки.
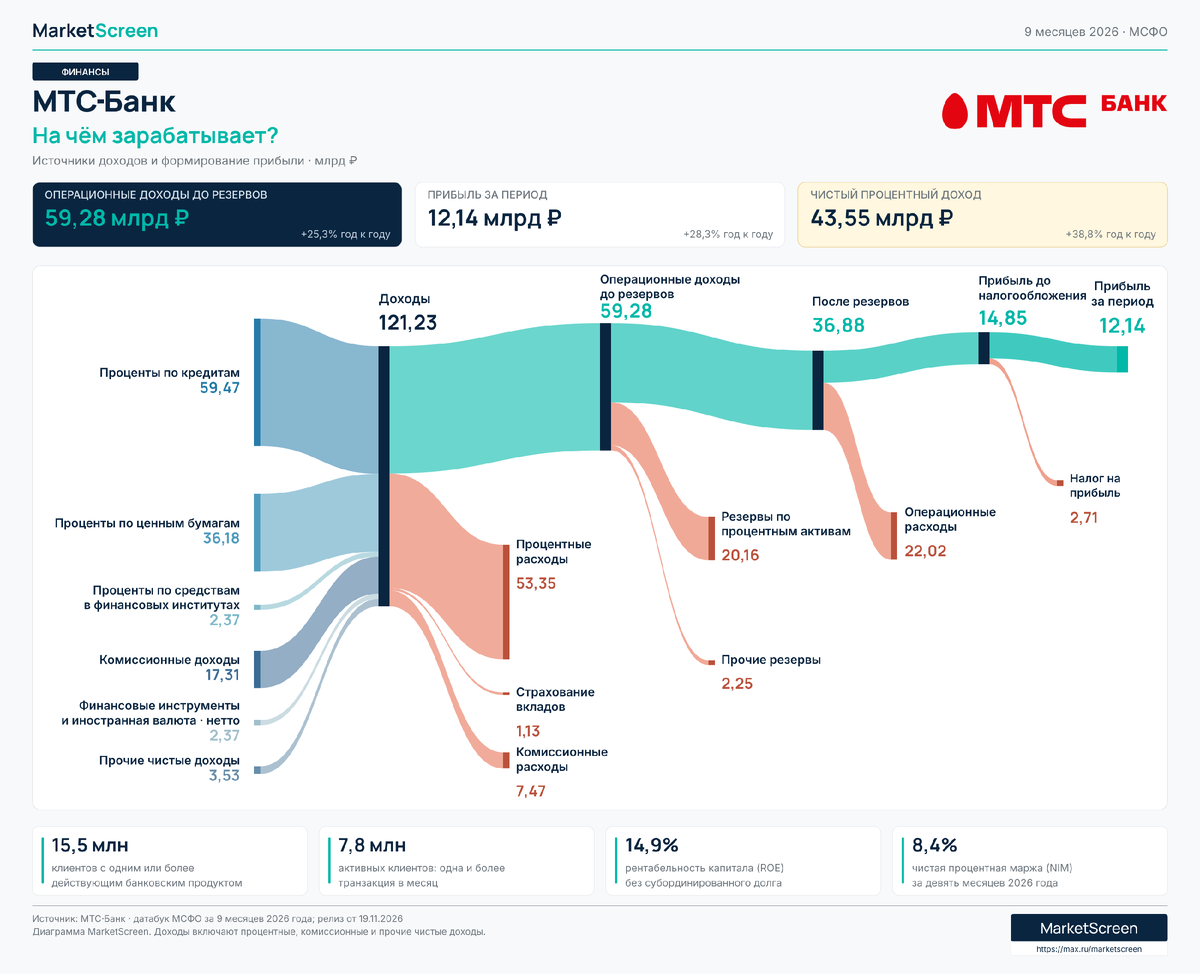
Тут вам и денежные потоки. И динамика квартальных доходов. И структура вкладов и кредитов.
Безусловно, не обошел вниманием акции компании. Показал, почему и кому их не надо было покупать никогда! И когда можно было всё-таки покупать.
Затронул дивиденды. И облигации.
В общем, присоединяйтесь.
***
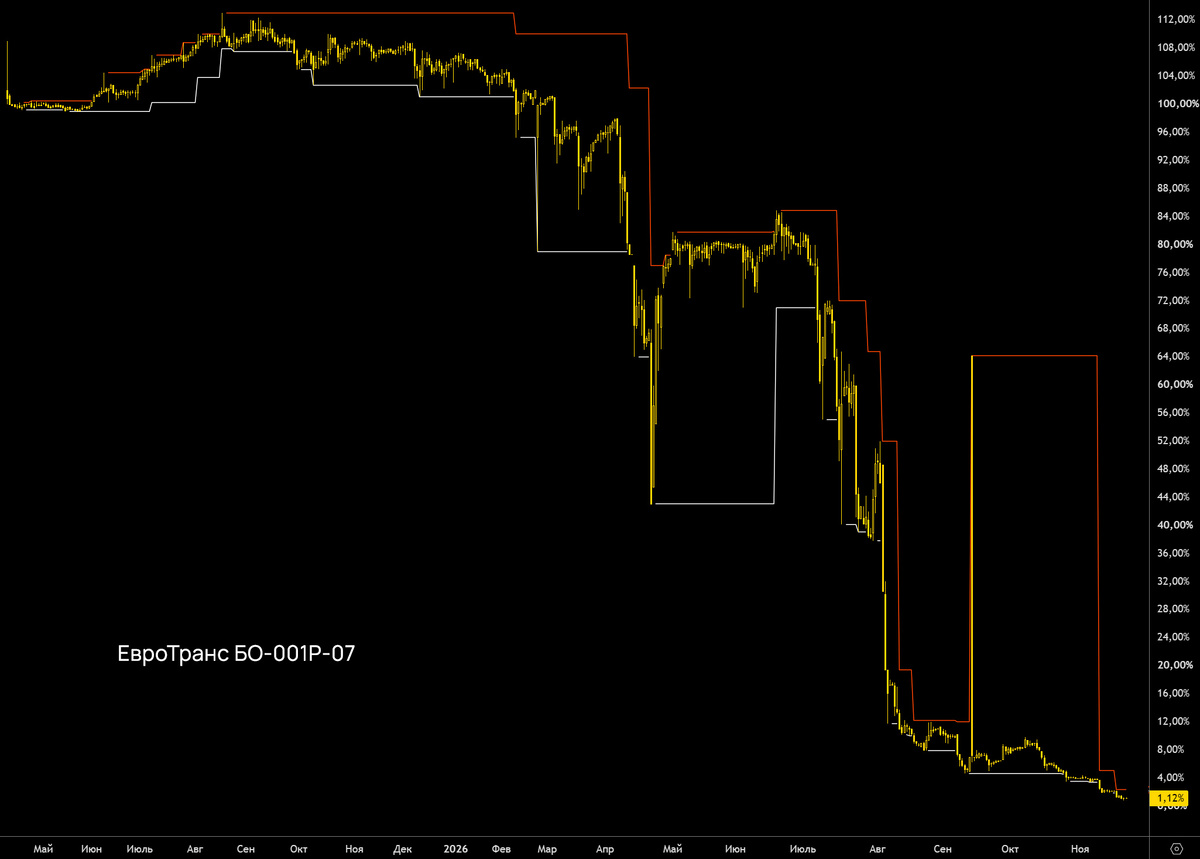
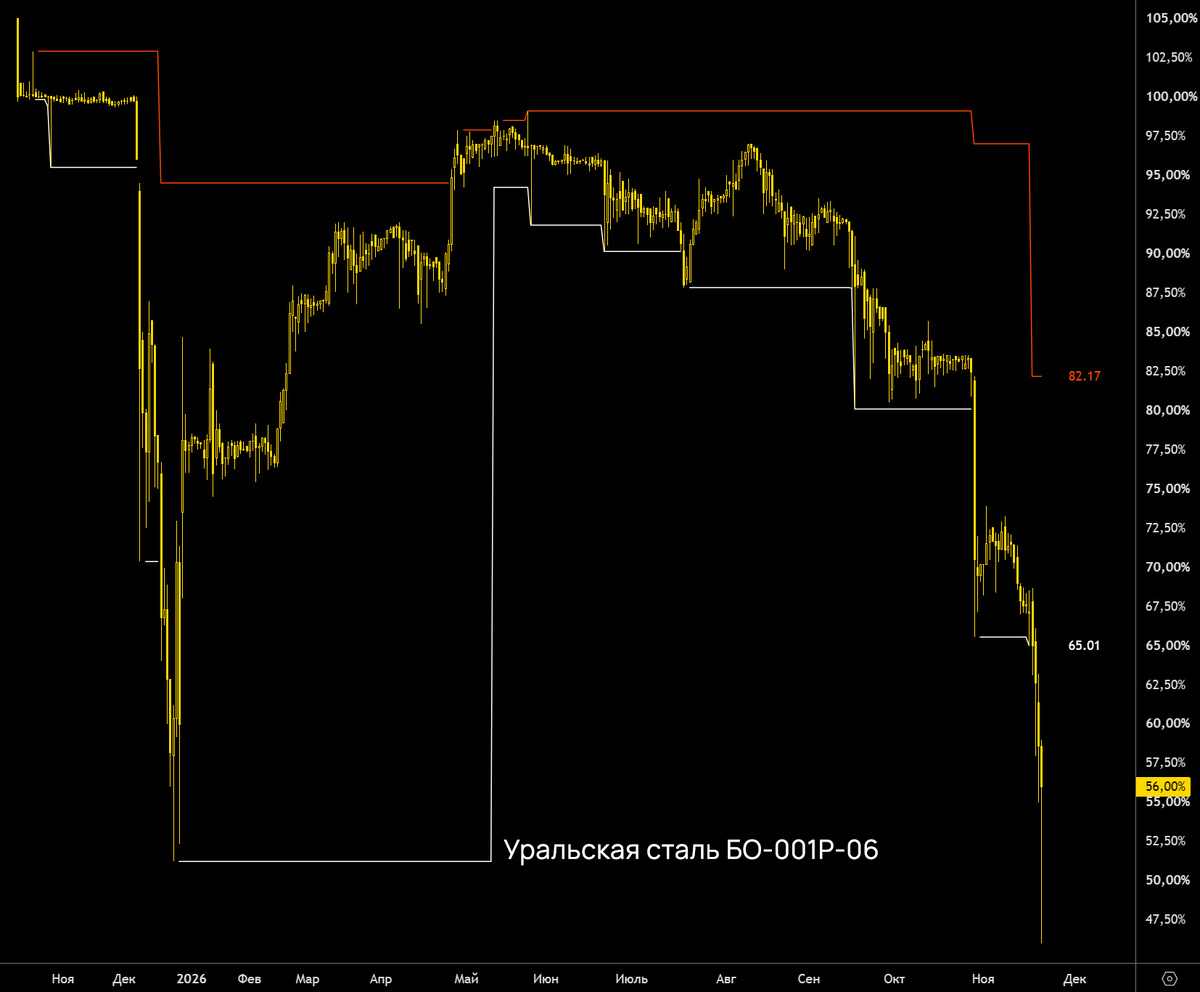
Как обезопасить себя от полного фиаско при инвестировании в ВДО?
ВДО – это высокодоходные облигации. Как и откровенный шлак, так и бывшие «Ашки», перешедшие в новую для себя лигу. ЕвроТранс помним?
Если очень хочется, то можно? Ведь можно?
А всё очень просто. Пользуемся тем, что облигации в целом штука достаточно трендовая. Посему обращаемся к классике тренда. Тренд (восходящий) – это движение, в котором каждый новый хай выше предыдущего и каждый новый лой выше предыдущего. С нисходящим всё ровно наеборот.
Отсюда следует, что новый лой ниже предыдущего (при восходящем тренде) может означать разворот.
Эти лои и хаи показывает индикатор Levels, который я в своё время написал для своей торговли.
А теперь смотрим картинки. Это ЕвроТранс7 и печальная УралСталь06. Чисто для примера. Обратите внимание, где можно было бы выскочить (разрыв белых уровней), и сколько денег сохранить.
Такой вот простой вариант.
Ну и да, самое главное с ВДО – много не покупать.
***
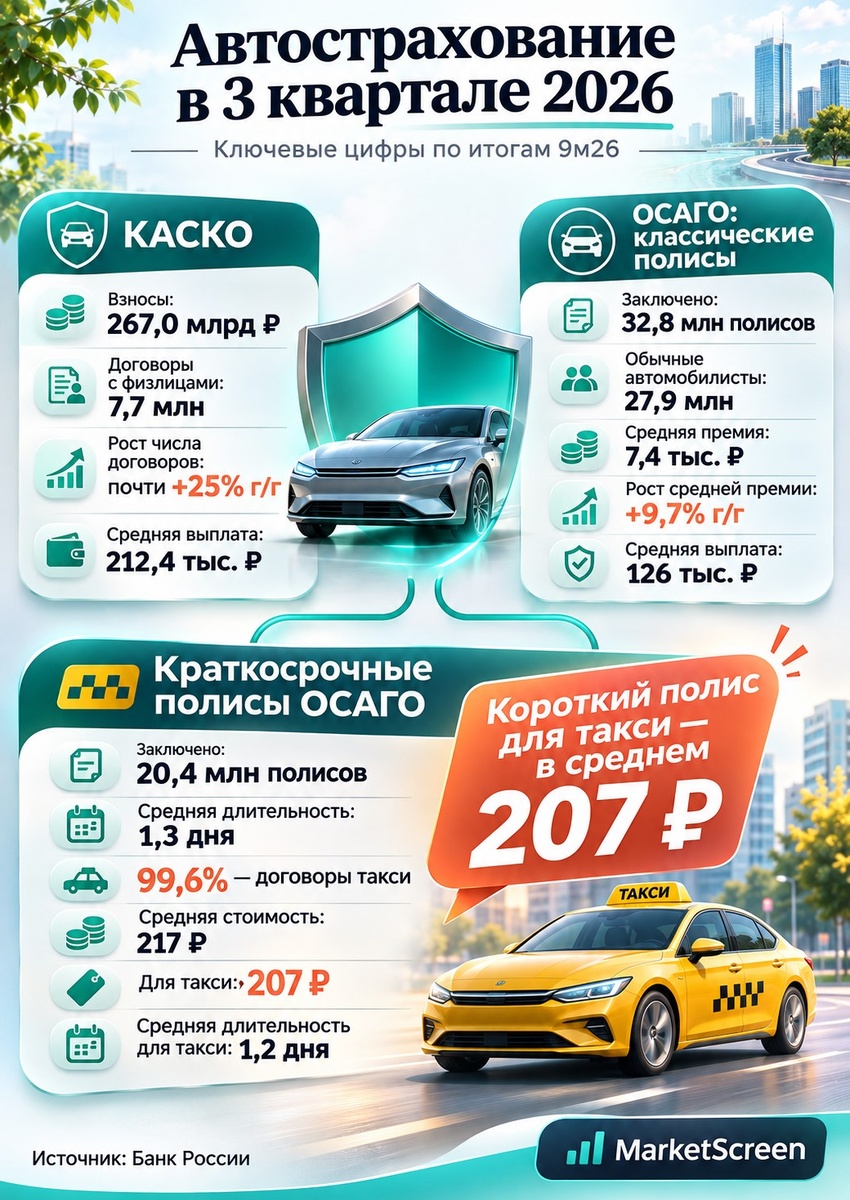
Автострахование в 3 квартале 2026
Взносы по страхованию автокаско по итогам 9м26 выросли до 267,0 млрд рублей. Число договоров, заключенных с физическими лицами, увеличилось почти на четверть г/г, до 7,7 млн ед., по итогам 9м26.
Средняя страховая выплата по полисам автокаско практически не изменилась год к году – 212,4 тыс. ₽.
По итогам 9м26 было заключено 32,8 млн классических договоров ОСАГО (с обычной продолжительностью), из которых 27,9 млн – с обычными автомобилистами и 20,4 млн краткосрочных полисов средней продолжительностью 1,3 дня (99,6% из них приходится на договоры такси).
Средняя премия по классическим полисам для обычных автомобилистов выросла г/г до 7,4 тыс. ₽ (+9,7%). Средняя выплата достигла 126 тыс. ₽.
Средняя стоимость краткосрочных полисов составила 217 руб. (по таким полисам для такси – 207 руб. при средней продолжительности страхования 1,2 дня).
***
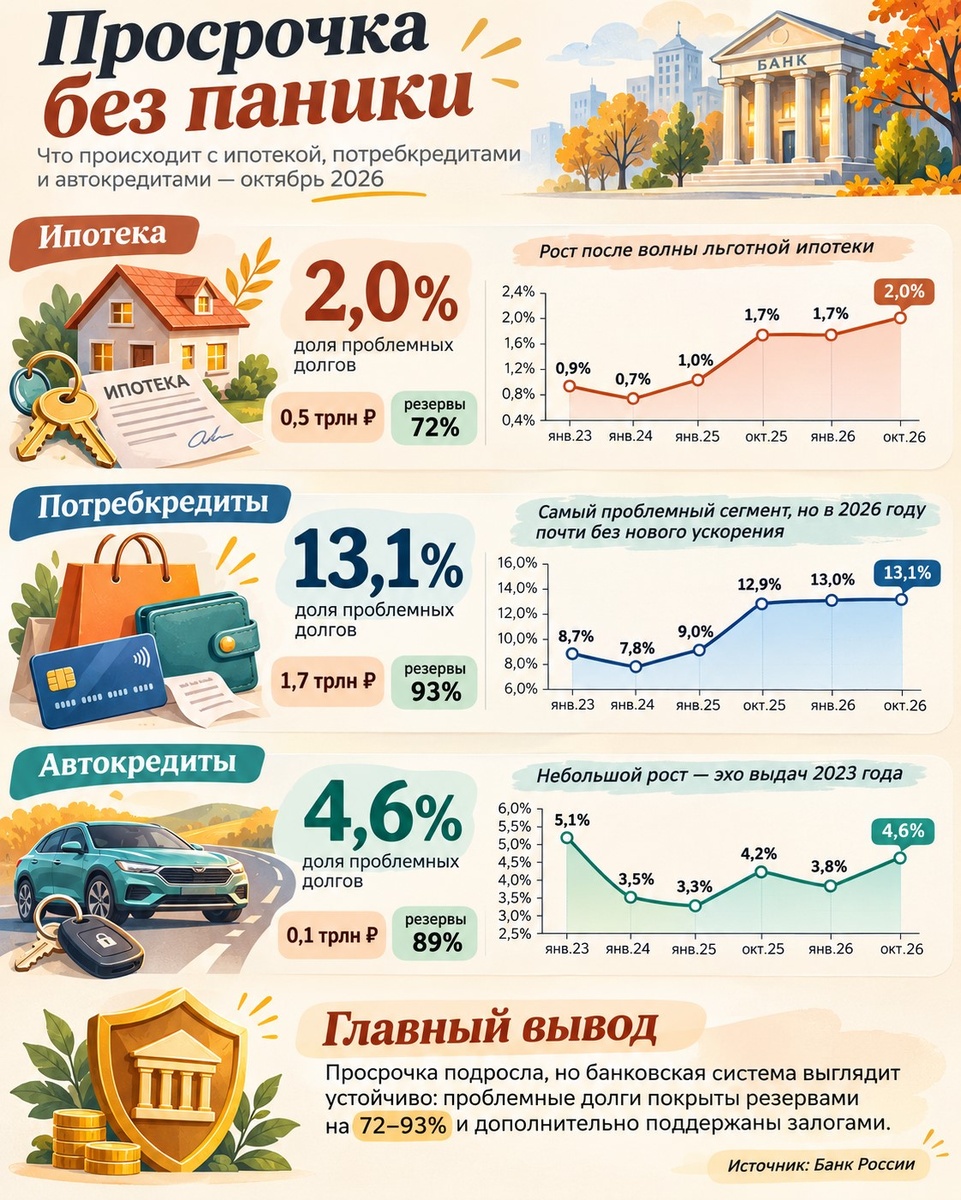
Как чувствуют себя розничные кредиты: разбор просрочки
Ключевые цифры по проблемным долгам (октябрь 2026):
Ипотека: Доля просрочки выросла до 2,0% (в начале года было 1,7%, а в 2023-м — 0,9%). Объем проблемных долгов достиг 0,5 трлн руб. Сказываются последствия массовой «Льготной ипотеки».
Необеспеченные потребительские ссуды (НПС): Самый проблемный сегмент. Доля застыла на уровне 13,1% (1,7 трлн руб.). Однако с начала 2026 года роста нет — рынок стабилизировался.
Автокредиты: Небольшой рост до 4,6%. Это отголоски выдач 2023 года заемщикам с высокой долговой нагрузкой.
Главный вывод: Банковская система чувствует себя уверенно. Рост просрочки есть, но риски минимальны — проблемные долги покрыты резервами на 72–93% и обеспечены залогами (кроме необеспеченных, понятно). Кредитное качество остается приемлемым. Не ссым.
Под розничными проблемными кредитами понимаются кредиты, классифицированные в IV–V к.к., с вероятностью дефолта 100% , а также с просрочкой платежей на срок более 90 дней.
***
Я в МАХ: https://max.ru/marketscreen
Экономико-познавательный канал — MarketScreen
Трейдинг — StockGamblers
Еще больше интересной и познавательной инфы я даю на своём платном проекте: Sponsr | Boosty
/////
Комментарии
Сбер по счету начисляет процент на минимальный остаток за сутки, никаких ночных передержек. Скоро все так будут.
Это и есть "овернайт".
Ps обычная банковская услуга для юриков, в конце дня перекинуть остаток на однодневный депозит. Аж целый цифровой рубль придумали ради того, чтобы повторить привычное и знакомое.
Овернайт когда фискируют в полночь, а не минимум в полных сутках. Впрочем, если надо объяснять...
Овернайт это когда проценты начисляются на остаток на конец операционного дня/начало следующего. Ну да, с накопительными счетами физиков немного иначе, там получишь 0 процентов если днем обнулишь остаток и через секунду вернешь обратно. Но тогда и смарт-контракт с автоматическим перечислением остатка на сберегательный счет почти полностью теряет смысл, эти деньги не будут учтены в начислении процентов.
А как же плачь страховых что они из года в год в убыток работают?
Это у них врожденное.
"А так бы у меня было 20 копеечек" (с) девочка из анекдота, потерявшая 10 копеек
Вы просто не вдупляете в терминология страховую. "Убыточность" в страховании (если грубо) - отношение выплат к сборам. Терминология такая, родившаяся раньше Вас. Так что "убыточность 50%" означает, что 50% от сборов осталось, а не что в минус ушли на 50% от собранного. Так что это СК не плачутся, просто сообщают факты.