


-
Льготная ипотека: Банк России объясняет, почему субсидируемые кредиты привели к почти двукратному росту цен на новостройки.
-
Круиз длиною в жизнь: проект Villa Vie Residences остановился в Камбодже, оставив пассажиров без обещанного путешествия; один из них заплатил $350 тысяч за 26 дней на борту.
-
Кредитная нагрузка: процентные расходы нефинансовых компаний в среднем составили лишь 5,6% себестоимости продаж — насколько действительно ставки душат бизнес?
-
ОФЗ и нерезиденты: доля иностранных инвесторов в российских гособлигациях упала до рекордно низких 2,9%.
Интересно вчера день начался.
Криптобиржа Binance сообщила, что оценивает общий ущерб от возможной хакерской атаки примерно в $6,3 млрд.
Это как же? А соевые говорили, что там всё мегазащищенное, ибо западное. Не лапотный Grinex! И даже не какая-нибудь там МосБиржа, прости Господи. KYC, хуис.
***
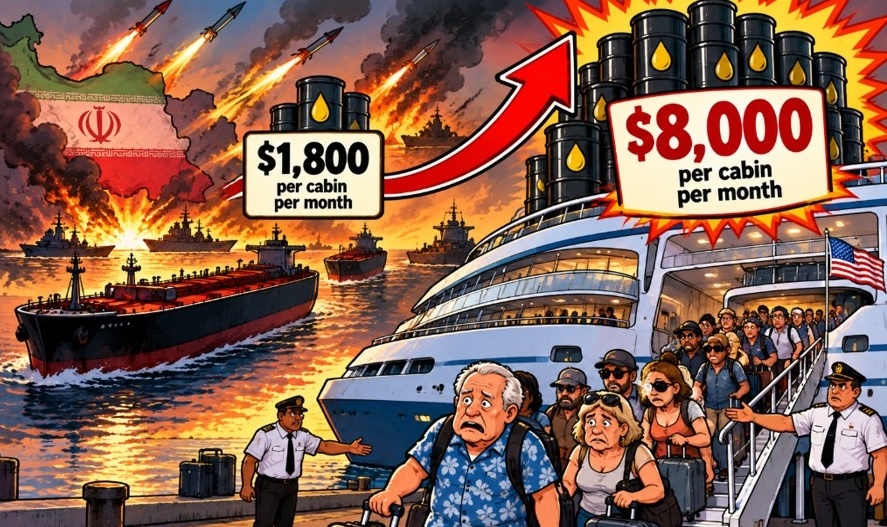
Круиз длиною в жизнь доплыл до Камбоджи. А дальше кончились деньги на солярку
Американский стартап Villa Vie Residences придумал красивую бизнес-модель: зачем покупать дом на суше, если можно приобрести каюту на круизном лайнере и путешествовать по миру хоть до конца жизни?
Пожизненное право проживания на борту Odyssey продавали за $120–440 тыс. Плюс ежемесячные платежи до $11 тыс. Для особо уважаемых предлагались контракты вообще без ежемесячных взносов.
Но вмешалась суровая экономика.
Расходы на топливо взяли и выросли. В пересчёте на одну каюту с $1800 до $6000–8000 в месяц. Еще и бизнес-модель рассчитывали по полной загрузке судна, которой добиться так и не удалось.
Компания попыталась ввести дополнительный топливный сбор в $1500 ежемесячно, но 70% пассажиров отказались платить.
И 27 октября карета превратилась в тыкву.
Около 200 пассажиров получили уведомление о необходимости покинуть лайнер, пришвартованный в камбоджийском Сиануквиле. Вместо кругосветного путешествия — гостиницы, чемоданы и неопределённость.
Особенно не повезло Джоэлу Гриффу. Он купил пожизненный контракт за $350 тыс., но успел прожить на корабле всего 26 дней.
Итого — $13 461,53 за сутки.
Говорят, дом начал рушиться еще до рыночных движений на топливном рынке. Первый рейс был отложен на несколько месяцев: 32-летнему судну потребовался масштабный ремонт, чтобы пройти проверку в Белфасте (Северная Ирландия). Эти трудности обошлись компании в миллионы долларов, подорвали доверие и отпугнули потенциальных клиентов.
Продать дом на суше, у которого нет топливного бака, и купить пожизненное право тусить в каюте на 32-летнем рокаблике?
Великолепный план, Уолтер. Просто ***, если я правильно понял. Надёжный, ***, как швейцарские часы.
Что дальше? Камбоджа, чемодан, вокзал. А стартап не отчаивается. Говорит, реструктуризируемся. А если нет? А если нет, то продадим «Одиссею».
***
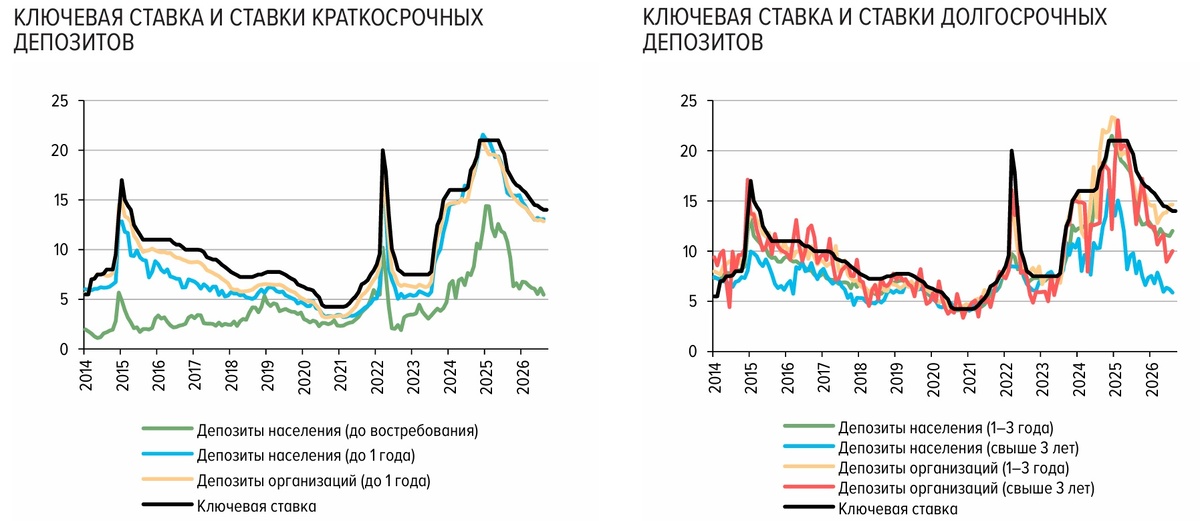
Данные графики взяты из стратегического документа Банка России «Основные направления единой государственной денежно-кредитной политики на 2027 год и период 2028 и 2029 годов».
Это ставки. По депозитам. И ключевая. Нас интересует депозиты населения.
Очевидно, что если смотреть долгосрок, то ОФЗ будут иметь явное преимущество. На близких сроках тоже. Не забываем, что все высокодоходные депозиты имеют ряд ограничений, как то запрет на полное или частичное снятие, довнесение. Выплата процентов в конце. Все вот эти тонкие вещи.
Ну и не забываем про корпоративные долговые бумаги от хороших известных компаний. Они дают доходность чуть выше, чем ОФЗ.
***
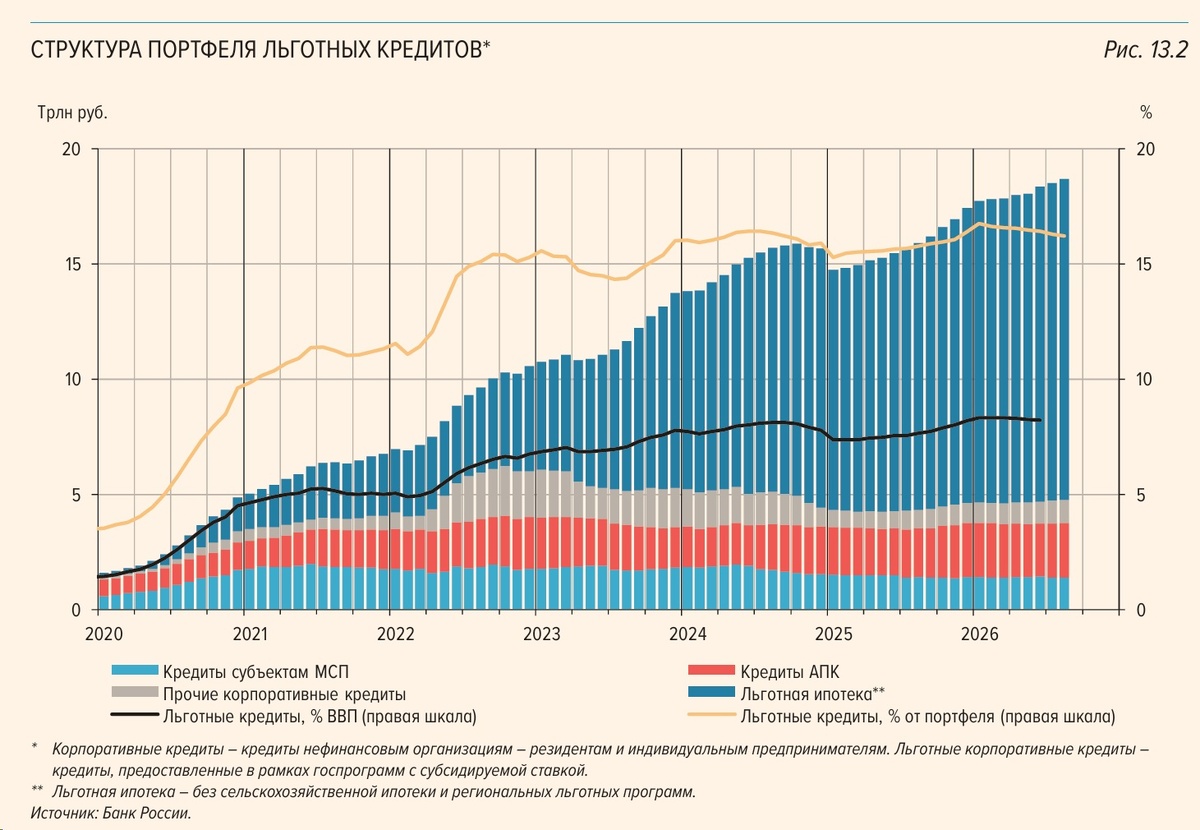
Льготные кредиты
В родном государстве существуют государственные программы льготного кредитования, в рамках которых банки кредитуют определенные категории заёмщиков по пониженным ставкам. Структура портфеля подобных кредитов представлена на картинке.
Важно! Не все понимают, но государство своими субсидиями компенсирует банкам разницу между рыночной и льготной ставкой. Это к вопросу, почему бы государству не взять и не снизить ставки. Оно снижает. Но там, где это необходимо. И платит за это! Т.е. сам рыночный механизм ценообразования никуда не пропадает.
Кстати, а вы задумывались, что кредитование по субсидируемым ставкам – это привлекательный механизм стимулирования спроса.
В то же время сохранение программ льготного кредитования на протяжении длительного времени препятствует эффективной реализации денежно-кредитной политики.
Самое крупное направление льготного кредитования в России – льготная ипотека. По итогам 8 месяцев 2026 года на нее приходилось почти 3/4 от общего объема льготных кредитов в экономике, а также по-прежнему более половины предоставленных ипотечных жилищных кредитов.
Льготные ипотечные программы фактически поддержали сферу жилищного строительства: за период их действия было выдано около 4 млн кредитов на общую сумму более 19 трлн рублей, что позволило заемщикам приобрести жилье общей площадью свыше 190 млн кв. м.
А теперь, внимание!
Из-за невозможности наращивания строительства жилья в темпе, соразмерном росту рублевого ипотечного портфеля, реализация льготной ипотеки привела почти к двукратному повышению цен на недвижимость на первичном рынке, тем самым существенно опередив рост зарплат и темпы инфляции. Среди группы льготных ипотечных программ наиболее масштабной являлась завершенная государственная программа безадресной льготной ипотеки на новостройки, инициированная, чтобы поддержать строительную отрасль и повысить доступность жилья для населения в период пандемии COVID-19. Ее реализация привела к снижению ценовой доступности жилья для населения: рост цен полностью перекрыл преимущества, связанные с низкими ставками по льготной ипотеке, а также сделал недвижимость менее доступной для будущих покупателей. Это существенно затрудняет оценку эффективности данной меры поддержки и в целом долгосрочную выгоду от применения субсидируемых ипотечных программ.
А помните эти советы? Пусть государство рубанет ставки! Помните эти удивления? Почему бы не сделать ипотеку под 3% как в Америке?
Ну вот потому.
***
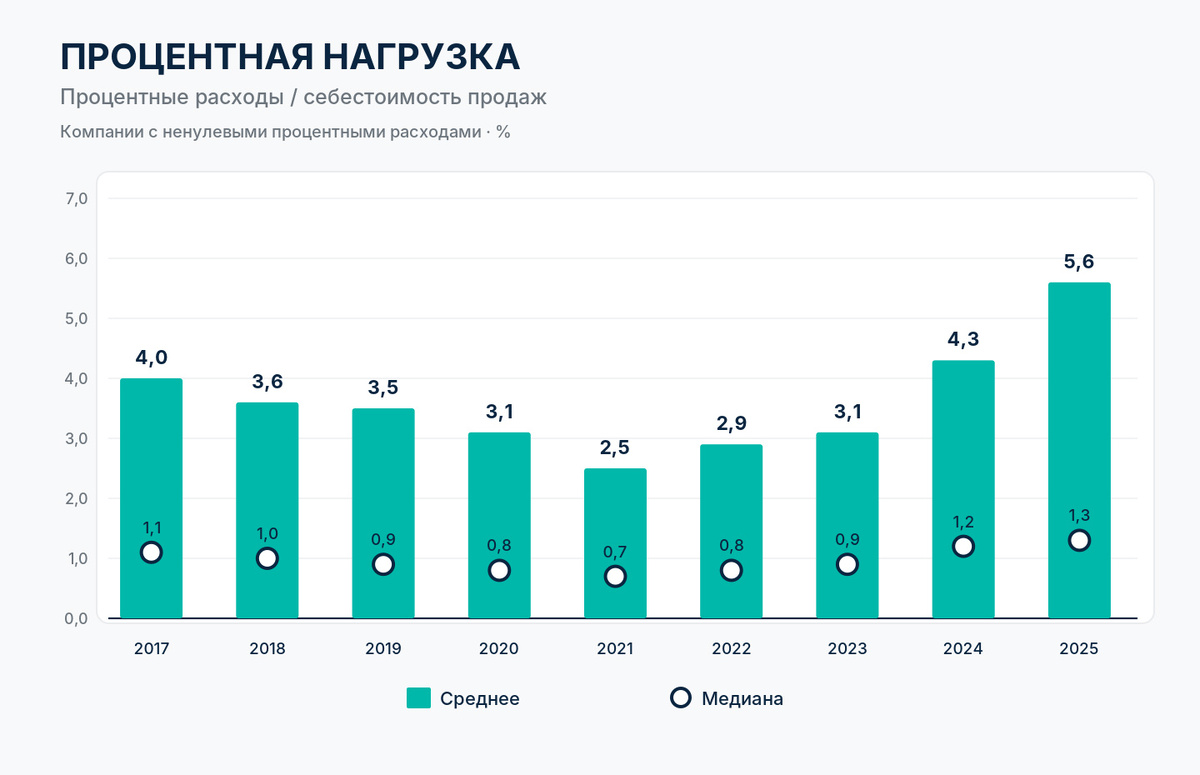
Всем известно, что кредиты натурально душат бизнес. Что процентная нагрузка в родной стране невозможная. Что гражданка Набиуллина просто убила всех корпоративных экономических агентов ключевой ставкой.
Но давайте обратимся к цифрам.
В среднем по экономике расходы на обслуживание долга компаний нефинансового сектора в 2025 составили 5,6% себестоимости продаж, а для половины всех компаний – не более 1,3%.
Безусловно, они подросли, однако относительно других издержек остались небольшими.
Около 50% выборки компаний по объему выручки имели нагрузку не выше 2% себестоимости продаж, около 70% – не выше 5%.
В пяти крупнейших по объему себестоимости отраслях (к ним относятся торговля, обрабатывающая и добывающая промышленность, строительный сектор и логистика) среднее соотношение процентных расходов и себестоимости продаж в 2025 году составило 5,2% (в 2024 году – 4,0%). Разброс по отраслям значительный – от 1,3% (госуправление) до 14,5% (нефтепереработка).
В разрезе размеров компаний сильнее всего выросла процентная нагрузка крупного бизнеса. В 2025 году она составила 5,9% после 4,5% годом ранее. У микропредприятий процентная нагрузка была близка к среднему уровню по экономике, у средних и малых – ниже.
По данным СПАРК, суммарная выручка и себестоимость продаж нефинансовых компаний, не имеющих процентной нагрузки, в 2025 году составляла около 24 и 26% от всего нефинансового сектора соответственно. В среднем за 9 лет – около 29 и 31%.
***
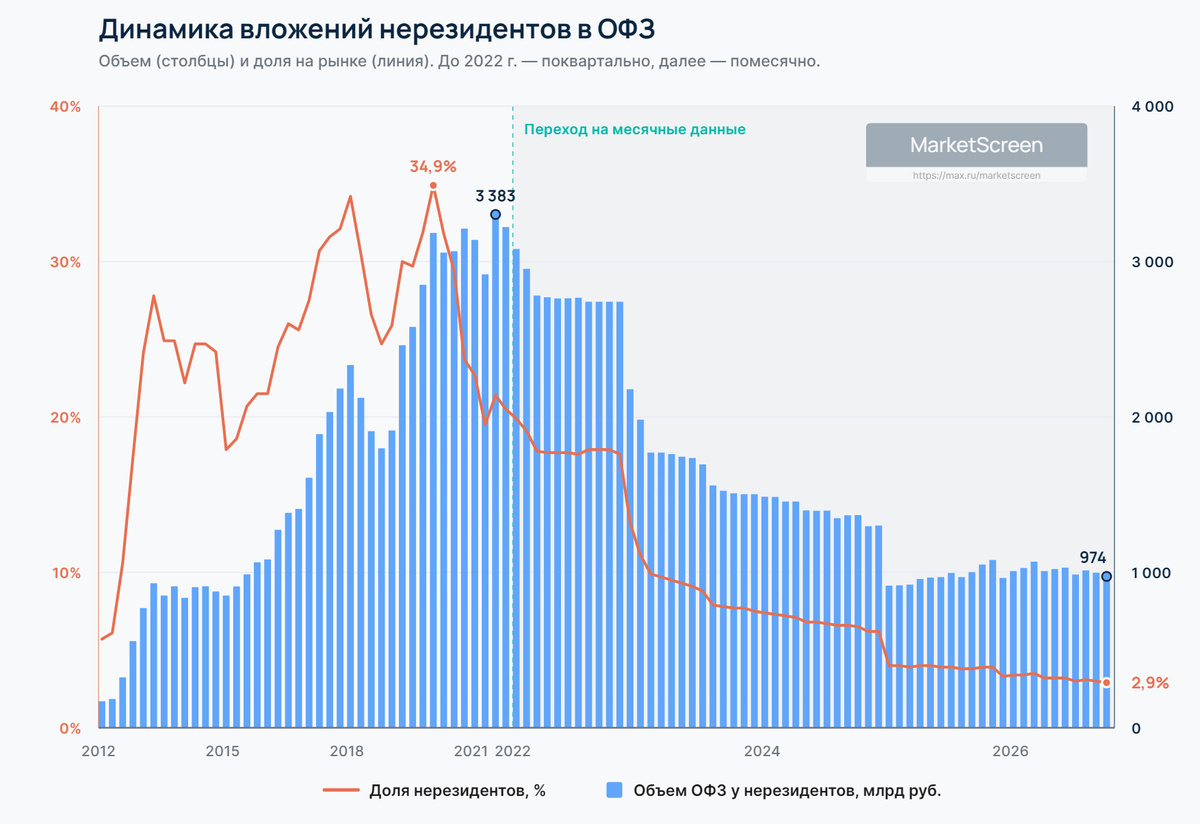
Доля нерезидентов в отечественных ОФЗ упала до рекордно низких значений 2,9%. По деньгам пока в рамках уже привычного коридора: 950-1050 (примерно).
Не спешат. Точнее не могут. Хотели бы. Да и сложно, и боязно.
Оно и нормально. Хорошо, что выстраивается система, при которой мы можем обходиться своими силами в вопросах фондирования. Зато потом будет весело, когда ворота откроются.
***
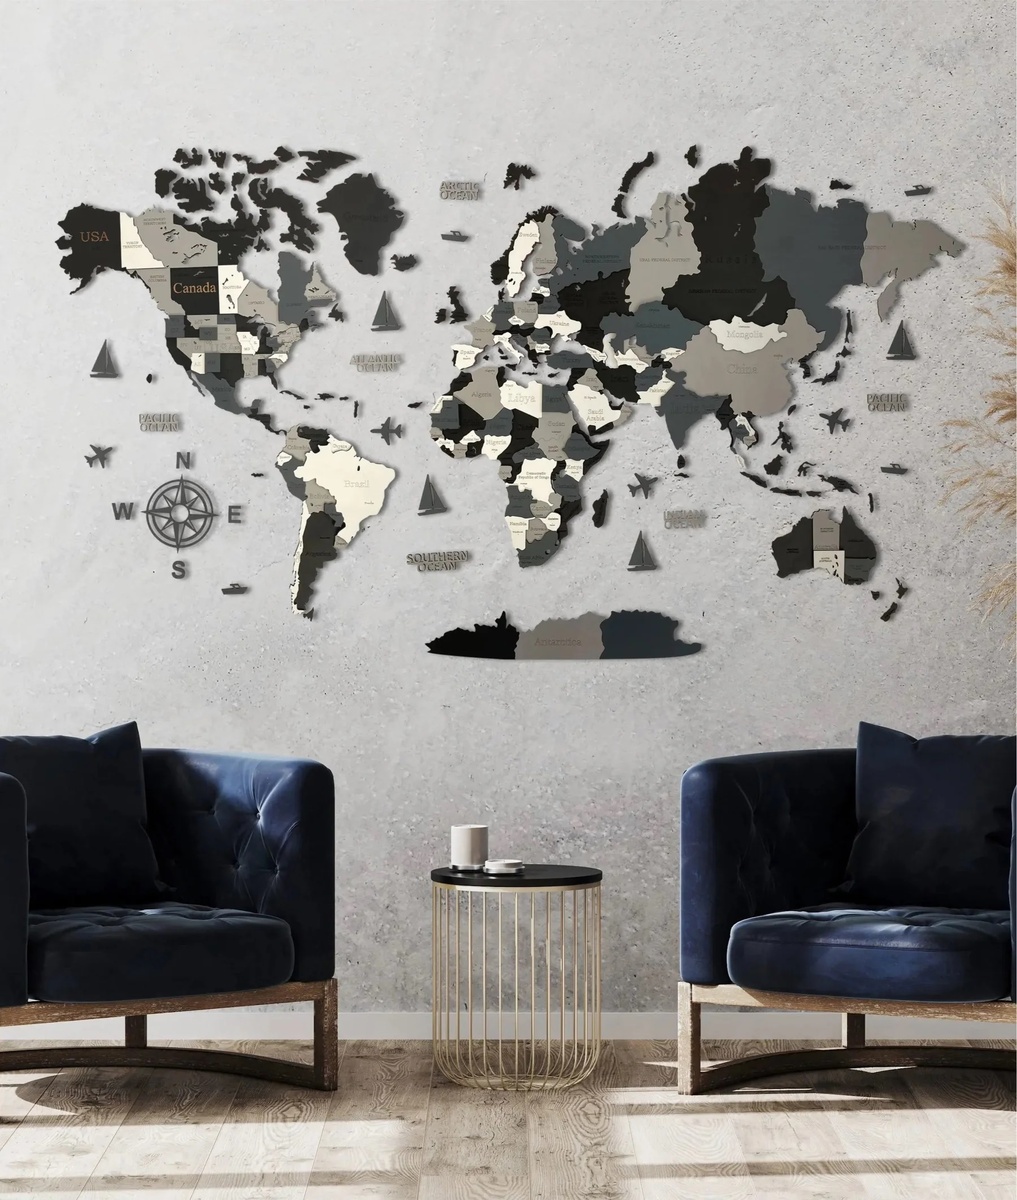
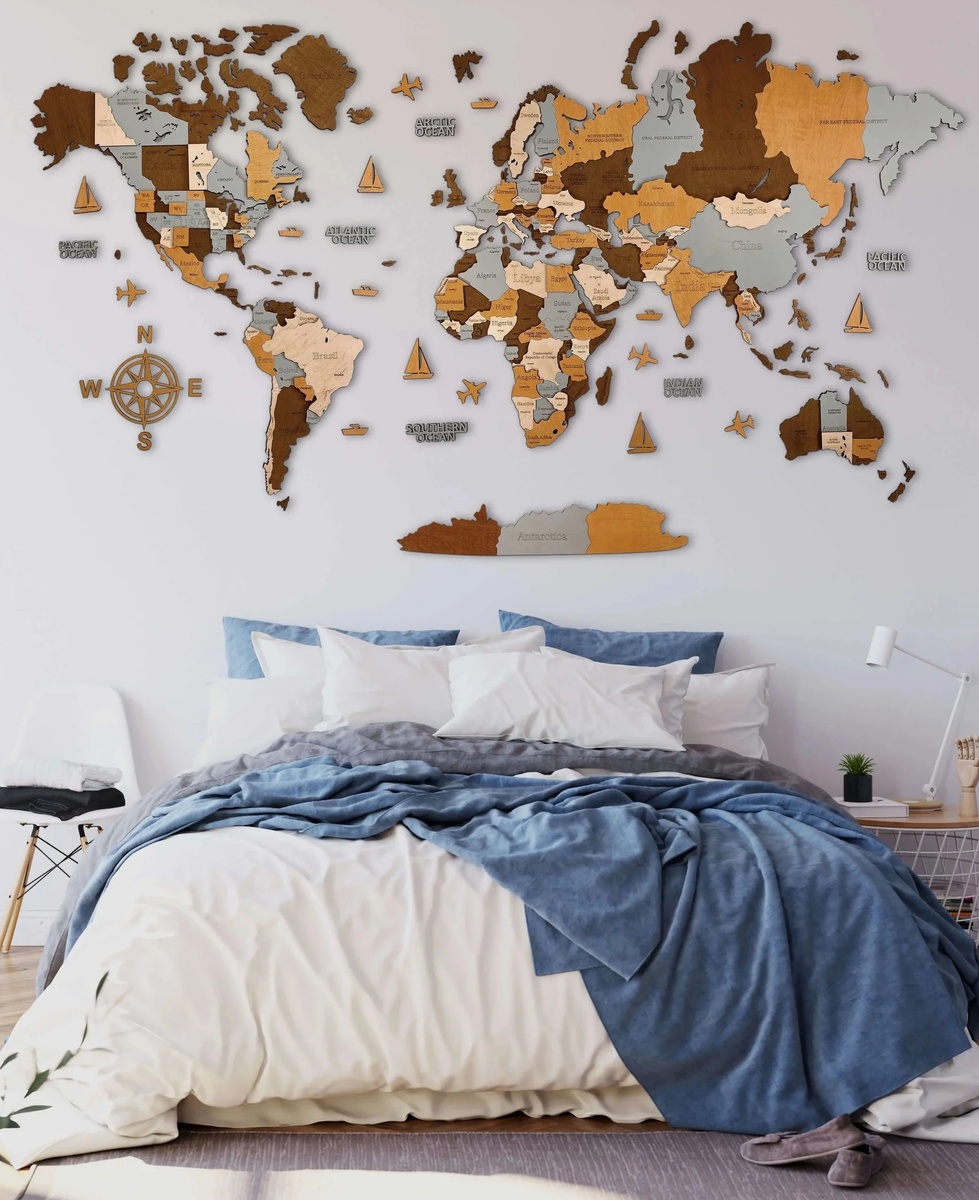
Социальная сеть Х подсунула мне очередную рекламу. Предлагают приобрести инсталляцию в виде деревянной политической карты мира. Я посмотрел на это и возмутился. Лучшую в мире Федерацию разделили по федеральным округам. Посмотрел еще раз и обнаружил, что подобным же образом разделили по штатам Штаты, Канаду и кенгурятник. Но это сделано для отвода глаз.
Ибо считаю, что подобным образом эти поцы создатели из зависти и страха перед Империумом сознательно попытались преуменьшить его могущество, которое, как известно, заключается в том числе и в необъятных размерах, кроющих всех и вся.
Футакимибыть. Ну что ж. Не мы это начали. Мы же можем и по кусочкам собирать начать. А как известно, границы Империи нигде не заканчиваются.
А в целом, идея – огонь. Хотеть деревянную карту на стену. Любоваться. Восхищаться.
***
Сбер. Как дела в 2026?
А неплохо.
Тут главная отечественная кредитная организация опубликовала отчетность по МСФО за 9 месяцев текущего года. Предлагаю красиво разложить финансовые потоки. А в конце посмотреть дивиденды и узнать, прав ли я был 2 года назад, указывая место отката акций компании.
В новом эссе на Sponsr и Boosty огненные диаграммы по мотивам консолидированной отчетности ПАО Сбербанк за 9 месяцев 2026 года. Прекрасные Sankey в корпоративном стиле MarketScreen.
Денежные потоки, кредиты, расходы, дивиденды и, конечно, ценовые границы акций.
***
Я в МАХ: https://max.ru/marketscreen
Экономико-познавательный канал — MarketScreen
Трейдинг — StockGamblers
Еще больше интересной и познавательной инфы я даю на своём платном проекте: Sponsr | Boosty
/////
Комментарии
Хакеры из Кндр с кнопочных телефонов взломали Бинанс с суперкомпьютерами.
А вот покупатели этих ии-цодов не думают что их жестоко налюбили, утверждая что шифрование aes-256 взламывается за 100-500 световых лет ?
Ведь если творцы дзена, между приемом кимчи и соджи, почитывают приказы Трампу приходящие из Ерусалома, то можно сказать что вся система алипархатных нагибателей мира могла быть скомпрометирована.
И да, на биржах что-то поняли. Альманах их встревожил, и не зря. Все выходят в кэш, даже злато-серебро уже не нужно.
У пользователей алгоритма Aladdin - очко заиграло, можно и так описсать сегодняшнюю шитуацию ...
Бинанс php не обновил штоле?..
Б-г-г-г-г, не пхп единым, ИИ-шка наконец то начала работать.
Черный октябрь 2026
у Бинанс вся инфраструктура зависела от одного девопса, ну т.е. классика херово поставленных процессов в компании.
Кто раздул пузырь недвижимости? По фамилиям.
А Вы по должности спрашиваете, или из праздного любопытства?
"Из гордости или мазохизма?"
По просьбам трудящихся. Инвесторов.
Так может быть они тупо перестали брать кредиты?
!
!
Как же затрудняет? Всё же просто))
Перспективный чат детектед! Сим повелеваю - внести запись в реестр самых обсуждаемых за последние 4 часа.
Мда, жильё только для богачей - новый фашизм какой-то.
А теперь, внимание!
Из-за невозможности наращивания строительства жилья в темпе, соразмерном росту рублевого ипотечного портфеля, реализация льготной ипотеки привела почти к двукратному повышению цен на недвижимость на первичном рынке, тем самым существенно опередив рост зарплат и темпы инфляции.
Не совсем понял это утверждение. Может автор поподробнее раскроет этот момент. Наши строители не смогли быстро строить? Не смогли удовлетворить быстро растущий спрос ? Денег у государства очень много на субсидирование?
Если у народа появились деньги, то строителям, чем наращивать темпы строительства, проще их освоить увеличивая стоимость жилья. Так примерно во всем.
И уменьшить единицу строительства (квартиру) до 16 кв.м.
А денег у народа не появилось. Этот народ деньги на льгоную ипотеку держит в рукух буквально ноль минут ноль секунд, когда они из банковского счета перетекают на счёт застройщика. Заёмщик в этой схеме - "рабочее тело", выражаясь языком физики.Как вода в котле паровоза, или фреон в холодильнике. По сути, это просто легальный способ раздербана бюджета: выделяются бабки в неограниченном количестве, на них строится муравейник из говна и палок со студиями по 16-18 кв.м., продаётся гражданам Ценообразование от обратного: стоимость будки равна лимиту по льготному кредиту для региона + первый взнос. Все в шоколаде, ну, кроме граждан, разумеется. И кроме демографии ещё.
И да, ещё интересный момент: по этой программе люди брали по 5-10-15 ипотек. Ну вот так как-то получилось. Видимо у них по 10 семей. Налоговый вычет на жильё можно получить один раз в жизни, а льготную ипотеку взять хоть 15 раз.
В итоге рынок перекосило до форменного безумия, и вожди просто свернули эту лавочку. Такое вот "доступное жильё", дээ ...
Если бы. Деньги остаются в банке и только перетекают на эскроу счет, в этом же банке. Застройщик их получит после строительства, а стройку ведет на кредит, взятый опять в этом же банке.
Спасибо за поправку. Ещё красочнее. Просто гражданин рядом с деньгами постоял и всё
Рассуждая дальше. В принципе строители могут понизить цену недвижимости и еще поиметь прибыль ? Если цены задрали, то можно их и отпустить. Себестоимость плюс небольшая маржа. Но этого не делают, почему ? Скорее всего банковские кредиты надо отрабатывать.
Можно недвижимость сделать бесплатной, тогда и зарплаты выдавать талонами, как собственно и было раньше.
Отработал 10-20 лет на предприятии, жилье приватизировал.
А то сейчас нужно успеть занести за две турбополторушки в Китай, ипотечную квартиру и евро-ремонт (который обычно делают мастера из солнечных пустынь) а еще айфонь тайваньский прикупить для понтов.
Как то считал. Государству выгоднее выкупить жилье у девелопера и просто подарить его гражданину. Получается дешевле чем субсидировать льготную ипотеку.
А можно просто аккуратно лить пиво по краю бокала, а не фигачить струёй в серёдку. Тогда в бокале будет пиво и чутка пены, а не бокал пены и на дне палец пива.
Можно ещё переключать передачи на автомобиле в зависимости от скорости, а не лупить всё время на первой в отсечку до хрипа.
В целом, это как бэ суть решения задачи управления: достичь поставленного результата в оптимальном режиме. А не индикативного показателя результата, получив кучу побочки
.
Инертная физика за финансовым пузырением не успевает, как всегда.
Да и нужно ли ее столько, физики?
Задумчиво: что мешало государству поднять девелоперам налоги для сдерживания роста цен на недвижимость?
Вы ещё спросите "а что мешало строить по Генплану и с соблюдением всех норм и правил?"
За такие вопросы, батенька, диплом ВШЭ можно на стол положить! /сарказм, если чо/
Субсидирование ипотеки обходится +/- по 2 триллиона в год. Банкам. Ссылка, чтобы не быть голословным
https://www.rbc.ru/economics/21/10/2026/6ad8c6aa36186288667b743b
Чтобы им жилось - не тужилось. Примерно столько же выделяется на весь объём дорожного строительства по стране.
Ну и как бэ вопрос, а что мешало государству напрямую построить жилья на 2 трлн/год? Пусть и в льготную ипотеку, но тем, кто реально не имеет других вариантов для покупки по 1 единице (квартира/дом) на семью и площади, пригодной для расширенного воспроизводства ?
Риторический вопрос, конечно
А что значит «напрямую строить»? Нанимать тех же коммерсов? Так не изменишь ничего. Самостоятельно строить? Так государство само себе столько правил и ограничений навводило, что сдохнет такая организация даже не начав строить. Попробуйте по ФЗ44 стройматериалы закупить.
Ладно, ок, это я перегнул палку в полемическом задоре. Не "самому строить", а хотя бы выдавать по 1(одной) льготной ипотеке на семью и с соблюдением требований по объекту (например, мин.площадь квартиры 60 м)
Так они сейчас вроде так и делают. Только, имхо, тоже не поможет. Цена квартиры слишком высокая, поэтому у инвестора денег и возможностей хватит на покупку, у обычной семьи нет.
Карту разделили из-за ограниченного поля лазерного станка и из-за компактной упаковки. Тут не надо искать "двойное дно" :)
...и покрасили разными цветами дезайнеры...
Тогда можно было одинаковым цветом делать, а приведенная карта, не по федеральным округам распилена.
Угу
Угу ,Сахалин.....
У пиндосов то же не "поштатно ". Распилена Канада, а индийские штаты - их нет , синьцы опять же - монолитны
А вообще за такую карту ,по нынешним временам,и присесть можно : " Чей Крым ( Донецк, Луганск,Херсон, Запорожье)? "
Мощное лобби у стоителей и инвесторов. Продавили.
Проблемы индейцев шерифа не волнуют.
https://ach.gov.ru/upload/iblock/c40/mpeyh8f9fj58ukym8tubu27dqtgiyohh.pdf
Счетная палата провела аудит ипотечного рынка и выяснила, что в России насчитывается почти 115 тысяч человек, которые взяли две и более ипотеки за период действия льготных программ, при этом один из них смог оформить на себя 26 кредитов.
Просто у человека 26 семей, всем надо где-то жить, чего необычного?
А вообще, конечно, накопились вопросики к авторам программы, а как же вышло так, что не углядели, проморгали, не вычитали, не исключили возможность злоупотребления, а? Вот в любой другой льготной программе пачку документов нужно собрать, чтобы утвердили, а тут лили из бюджета щедро, не скупясь, всем, чтобы никтотне ушёл обиженным, ну и как-то сам собой пузырь надулся, мдээ...
Кстати. Председатель ЦБ Эльвира Набиуллина о пузыре предупреждала, и не раз. В интервью, ну это ладно, но и в Совете Федерации в 23м году высказывалась.
Так поддержали доступность жилья, что ценник улетел просто в стратосферу. А вместо жилья получился "жилищный инвестпродукт, идентичный натуральному". Про демографию можно вообще забыть, либо ипотечные платежи, либо дети на ближайший экономический цикл для целого поколения.
Может, эту программу разрабатывали в посольстве Великобритании?
P.S. дополню здесь, чтобы не городить отдельный пост: у этой пьесы будет ещё и второй акт - после сворачивания программы льготной ипотеки застрои начнут валиться и орать, мол, спасите-помогите, влейте бюджетного бабла, иначе ляжем, как костяшки домино и утянем за собой банки и вообще всю экономику. Всё, как в США в 2008-м. Bailout. Кто подзабыл, рекомендую пересмотреть фильм "Игра на понижение" ("Big short")
За то на неё и спустили свору скрытых врагов и полезных идиотов, в тч с АШ
У разных башен - разные интересы. Строительство - большую долю в ВВП имеет.
застрои начнут валиться и орать, мол, спасите-помогите, влейте бюджетного бабла, иначе ляжем, как костяшки домино и утянем за собой банки и вообще всю экономику. (С)
До кучи и ПОДРЯДЧИКИ!
катимся вверх :)
П.с. как в одном подъезде ,в новостройке м2 в студии стоит 400 тыр,а в трешке 250?
Во какие амерские пенсы прошаренные - многие почувствовали неладное.