


Для любителей точных цифр.
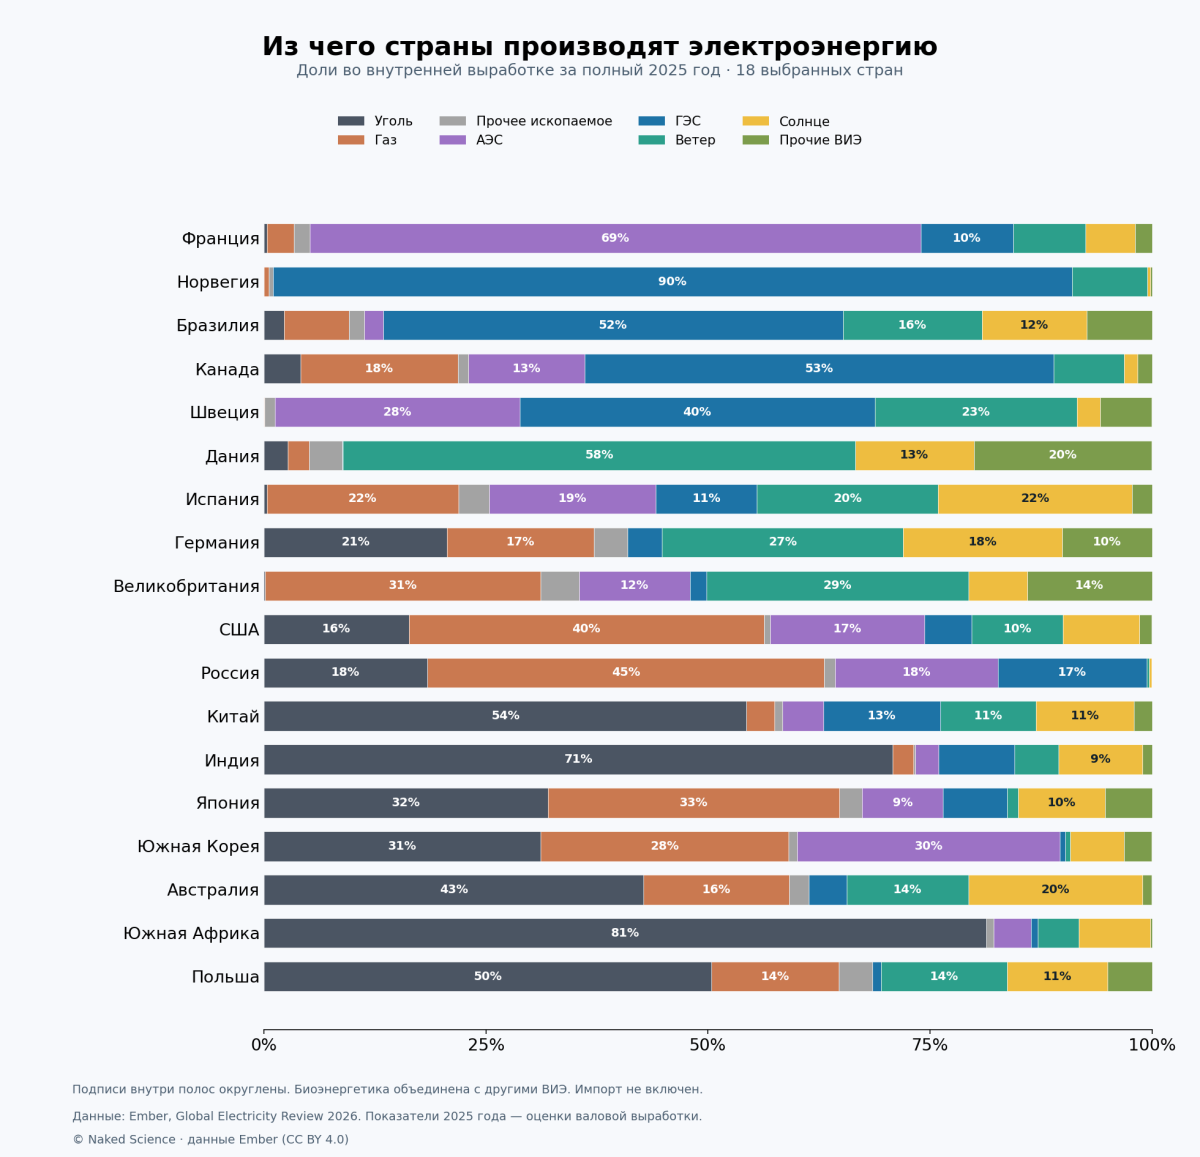
Франция опирается на атомную энергетику, Норвегия — на гидроэлектростанции, а в Китае и Индии крупнейшим источником остается уголь. Сравниваем структуру выработки в 18 странах по данным Ember за полный 2025 год.
Энергетический аналитический центр Ember 15 октября опубликовал новый обзор планов развития накопителей электроэнергии. Совокупные цели стран на 2030 год приблизились к 822 гигаваттам, но остаются ниже глобального обязательства в 1500 гигаватт. На этом фоне годовые данные центра показывают, насколько по-разному устроена генерация в крупнейших и наиболее характерных энергосистемах.
Инфографика подготовлена по набору Global Electricity Review 2026, который Ember опубликовал вместе с обзором 21 апреля. Для сравнения выбраны 18 стран и один период — полный 2025 год. Каждая полоса показывает доли источников во внутренней выработке электроэнергии, а не в установленной мощности электростанций или во всем потреблении энергии страной.
Особенно заметны различия между Францией и Норвегией. Во Франции атомные электростанции обеспечили 68,79% выработки, в Норвегии на гидроэнергетику пришлось 90,03%. ГЭС также дали больше половины электроэнергии Канады — 52,84% — и Бразилии — 51,78%. В Дании крупнейшим источником оказался ветер: его доля составила 57,69%.
В России на газ пришлось 44,70%, на уголь — 18,40%, на атомную энергетику — 18,33%, на ГЭС — 16,74%. В США газ обеспечил 39,99% выработки. В Китае крупнейшим отдельным источником оставался уголь с 54,35%, хотя суммарная доля солнца и ветра достигла 21,81%. В Индии уголь обеспечил 70,82%, а в Южной Африке — 81,36% электроэнергии.
Доли характеризуют структуру, а не размер рынка. Небольшая по абсолютной выработке страна может иметь очень высокую долю одного источника; крупная энергосистема — производить больше электроэнергии тем же способом, но отводить ему меньшую часть общего объема. Для сравнения размеров генерации нужны отдельные значения в тераватт-часах.
В расчет включены уголь, газ, прочее ископаемое топливо, атомная, гидро-, ветровая и солнечная генерация. Биоэнергетика и другие возобновляемые источники объединены в одну полосу. Готовые агрегаты вроде всей возобновляемой или всей низкоуглеродной генерации повторно не добавлялись: иначе одна и та же электроэнергия была бы посчитана дважды.
Данные за 2025 год в обзоре представляют оценки валовой выработки, подготовленные на основе месячных сведений и последних годовых показателей. Ember указывает, что часть статистики предварительная и может пересматриваться. Там, где это возможно, центр также учитывает распределенную солнечную генерацию, которую обычная отчетность не всегда отражает полностью.
В глобальном масштабе возобновляемые источники в 2025 году обогнали уголь: их суммарная доля составила 33,8% против 33,0%. Рост солнечной генерации обеспечил около трех четвертей чистого увеличения мирового спроса на электроэнергию. Ископаемая генерация в целом практически не изменилась, сократившись на 0,2%.
«Мы уверенно вступили в эпоху роста чистой энергетики».
Так управляющий директор Ember Адитья Лолла прокомментировал результаты годового обзора. При этом внутри национальных энергосистем сохраняются разные сочетания источников, что и показывает сравнение стран.
Октябрьский отчет рассматривает следующий этап — хранение уже произведенной электроэнергии. По его данным, прирост мощностей накопителей в 2025 году составил 118 гигаватт, включая 108 гигаватт аккумуляторов. Накопители помогают переносить часть солнечной выработки с дневных часов на другие периоды и поддерживать работу сети. Они не добавлены к источникам на инфографике как самостоятельное топливо: заряд поступает от электростанций, уже учтенных в структуре генерации.
Комментарии
Спасибо. Для меня полезная информация, а другим пофиг...
Думал проблемы перевода, залез в оригинал - там тоже аккумы в гигаваттах меряют. Вроде как в еще и ватт*часах должно быть (мгновенная мощность это хорошо, но насколько долго)?
Так слона продавать легче. Про КИУМ в СЭС тоже мелким шрифтом в презенташках, если вообще есть.
//////Исходя из соотношения емкости к мощности (315 ГВт·ч / 112 ГВт), средняя длительность разряда новых систем в 2025 году составляет около 2,8 – 3 часов. Рынок постепенно смещается от стандартных 2-часовых систем к 4-часовым и более длительным для обеспечения базовой нагрузки.//////
Но вообще темпы ввода впечатляют, реально взрывное развитие. И объяснение, почему блок Ормуза так терпимо переносится глобальной экономикой.
Основной ввод - Китай+США (https://www.iea.org/reports/global-energy-review-2026/technology-battery-storage)
Пишут что немалая часть ввода это дата-центры (~40%).
Потому что пишут про установленную мощность, а не энергию.
По опыту сдачи и присмотра подобных парков могу подсказать, что обычно установленная одновременно является и такой же энергией, ибо ставят с отдачей установленная*час, то есть условно 100МВт парк накопителей отдаст 100МВтч энергии
Посмотришь на строку Россия, и как всегда, задумаешься.
Что за мысли?
Сегодня зеленой энергетикой изымается, даже по самым строгим ограничениям и самым пессимистичным прогнозам примерно одна тысячная часть той энергии, которая приходит на Землю от Солнца. При этом производство установок по извлечению этой энергии уже отлажено и окупаются они очень быстро. Почему весь мир и попер в зеленую энергетику. Если освоить все со самыми строгими ограничениями это дает прирост в 1000 раз от текущего уровня. Смотришь на строку Россия и задумываешься.
А вот для примера, можете дать хотя бы парочку примеров быстрой окупаемости солнечной энергии?
Да и с получаемой энергией от Солнца чего-то напутали.
А что мой ответ изменит? И хорошо бы, чтобы, вы сообщили, что для вас не быстро, если вас зацепило именно слово "быстро"
В сфере энергетики быстро это лет 5-10. А вот солнечные станции хорошо, если вообще окупятся. Есть немалые шансы на то, что техобслуживание и старение панелей съедят всю выгоду. А если рядом поставят АЭС, то и вообще СЭС разорится).
Ну да, не 80% чистой энергии в России удивляет россиянина, а отсутствие сказочных солнечных панелей. Себе поставить такую красоту не догадался, а за страну переживает.
На востоке Китая срок окупаемости составляет в среднем по больнице от 4 до 6 лет. Конкретно в Шанхае окупаемость зафиксирована в 3–4 года, а в Сучжоу — 5,5 лет. В некоторых провинциях окупаемость оценивается в 10 лет.
ВИЭ ничто в сравнении с ядерной энергетикой по плотности энергопотока. Так что пускай весь мир прëт в зелёную энергетику, а мы прëм в сторону ЗЯТЦ.
Одно другому не мешает, что и заставляет задуматься, с чего такой радикализм.
Ещё как мешают, конкурируют за инвестиции.
Но, как ни странно, у нас именно Росатом выступает крупнейшим инвестором ВИЭ.
На мой взгляд не странно, потому что одно другому не мешает.
Только там, где надо. К счастью, у Росатома достаточно грамотные управляющие.
Да, это нишевая генерация, и таковой наверняка останется.
Как будто плотность энергопотока самоцель
Не самоцель, а средство, и что?
А та энергия, приходящая от Солнца, которая тратится на фотосинтез в растениях (и на поддержание всей жизни на Земле) и на обеспечение круговорота воды в природе (от которого тоже зависит вообще все) - это как считается?
Считается, что гарантированно без экологических последствий человечество может использовать до 0.1% энергии, приходящей на Землю. Как вы считаете, оставшихся 99.9% помидорам на созревание и полив хватит?
Так вы вроде именно это и написали: "Сегодня зеленой энергетикой изымается ... примерно одна тысячная часть той энергии, которая приходит на Землю от Солнца.", т.е. как раз 0,1%. Т.е. все, этот ресурс исчерпан, больше безопасно для экологии забирать нельзя. Или я вас как-то не так понял?
Неа, сейчас изымается 0.0001%
Тогда просьба выражаться яснее. Фраза "одна тысячная часть той энергии, которая приходит на Землю от Солнца" звучит, как будто мы забираем именно 0,1% от этой энергии, а не 0,1% от возможного для безопасного потребления.
В любом случае, чтобы покрыть текущие потребности человечества в электроэнергии потребуется (при современном уровне КПД солнечных панелей около 20%) порядка 100 000 квадратных километров (при средней плотности солнечной энергии на поверхности 170 Вт/м2).
Если добавить потери на хранение (для сглаживания последствий погодных явлений) и передачу, то наверное потребуется и удвоить площади.
Что касается конкретно России, то наша страна расположена в северной части континента, поэтому цифра в 170Вт/м2 для нас будет сильно меньше, что делает солнечную энергетику просто невыгодной.
Я же ничего не утверждаю и не опровергаю, я лишь задумался над этой этой ситуацией, а теперь появилась и другая задумчивость: не может же так быть, что только меня эта ситуация повергает в задумчивость.
В сравнимых по расположению странах (Канада, Норвегия, Швеция) с солнечной энергетикой тоже все очень плохо. Каждому свое.
А вот еще повод задуматься: что случится с "зеленой энергетикой" когда Китай сильно просядет по добыче угля, прям самому любопытно))
Потому что для газовой генерации нужны турбины, контроль производства которых на Западе. И мощности там загружены на годы вперёд.
Это объяснение. Здесь задумаешься.
Про контроль -- лютый бред.
А лютый писец у нас начнётся после 2030 года, если не придумает, чем заменить сименские лопатки и "горячую" зону турбины после выработки ресурса.
Свои наработки провалены и сдвинуты в право.
Якобы помогут иранцы с китайцами.
Про нашумевшую историю Заинской ГРЭС только ленивый не слышал, которую построили под турбины, которые мы не производим. И проект встал колом.
Казанская ТЭЦ-3 тоже на ладан дышит. Чуть что, станцую на мусорку.
Класс F уже прекрасно делают наши Силовые Машины. И они же проектируют и готовятся выпускать класс H, 300-мегаваттного класса.
Наши ничего не делают в отношении того импорта, что стоит, от слова совсем.
В Вашей отдельной фантазийной реальности уже давно лютый писец во всём, так бывает, смиритесь.
ГТЭ-170.
Она не является аналогом стоящих у нас сименсов. И заменить их не может.
Всё, что у нас заменяет это маломощные импортные турбины.
Вы про какие конкретно модели Сименса, и где конкретно они стоят, и сколько их всего?
Выше речь шла о ГТЭ-170.
Виктор Барудкин, главный конструктор проекта ГТЭ-170, заместитель начальника СКБ ПАО «Силовые машины»
Это турбина класса Е, а не турбина F и H класса!
Нет, выше вы говорили про турбины F и H, которые нечем заменить. Мой вопрос был про них.
Наш ответ F классу это ГТЭ-300, которой пока не существует в природе.
На Иннопроме-2026 глава ПАО «Силовые машины» сказал, что проект только в эскизах существует.
По "H" у нас даже в планах ничего нет.
Учитывая, что турбины по мере роста температуры газа на входе в турбину делятся на классы E - F - G - H, где у каждого свой КДП.
Мы сейчас бурно осваиваем только Е класс. Притом это не современны технологии, а технологии "лохматых" годов, которые Запад освоил давно и теперь доит на данной теме весь мир. GE Vernova не просто так в самостоятельное плавание пустилось.
Учитывая заявление Минпромторга, дай бог, дотянуть до нижней границы F-класса!
В России единственная турбина H-класса (General Electric модели 9HA0.1 мощностью 405,6 МВт) установлена на Казанской ТЭЦ-3. Если не договоримся с американцами, то станцию можно отправить в утиль. Под другие турбины, наверно легче построить с нуля. Но тут я спец...
Про ГТЭ-300 я в курсе, что она лишь в проекте.
Но вопрос был
Например, читал, что Ямал СПГ попрощался с Сименсом (у них был H), значит нашли чем заменить классом пониже.
Это уже на реферат тянет!
Тут ведь главный вопрос в масштабе проблемы. Одно дело, если их десятки по стране, другое дело если единицы.
В дополнение к предыдущему посту.
На объектах стоят "Газпром энергохолдинга", "Интер РАО", что порой отражается в отчётности и на днях инвестора.
Норвегию не догнать в недоедим, но вывезем.
К сожалению для большинства стран такая инфо7эграфика чуть больше чем полностью бесполезна. Скорее может вводить в заблуждение.
США например не имеет единой сети и на такой табличке правильно было бы указывать три (если не ошибаюсь три) отдельные строчки по сетям.
А например большинство евростран тесно между собой объединены (с одной стороны), а с другой разведены на несколько сетей.
Ну то есть например южная часть Германии тесно связана с Францией и довольно слабо связана с северной частью Германии. Которая в свою очередь включена в скандинавскую сеть.
Страницы