


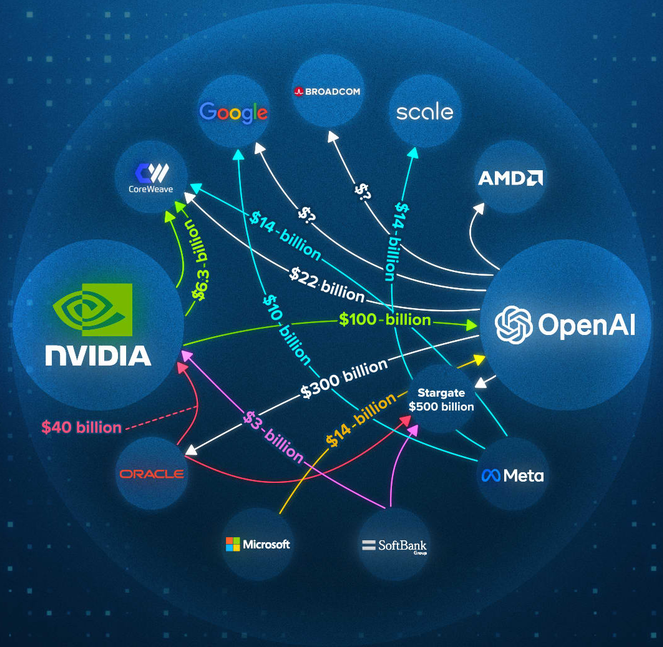
Доброе утро ! Сегодня здесь не будет про взлом, скорее про мыслепреступление и самонаказание самое себя компьютерными системами, могущее подтянуть за собой на эшафот всю цепочку замешанных , хорошо упакованных граждан )
1. Изначально, у нас отсутствуют какие-либо данные либо доказательства, кроме 3х утверждений:
а) История - циклична. 2) Человеческие пороки - стабильны. 3) Последствия - предсказуемы.
....................................................................................................
Забиваем промт в Джемини ("оцени архивные документы Белого Дома и Пентагона на предмет аналогий между манипуляциями с отчетностью компании Enron и современным ИИ пузырем"), получаем ответ:
.....................................................................................................
[Эпоха Enron (2001)] ──> [Кризис учета в Пентагоне / 9-11] ──> [Война в Ираке (Военный капитал)] ──> [ИИ-Пузырь (2026)]
  (Скрытие долгов через       (Пропажа $2.3 трлн / атака на       (Триллионные затраты на           (Раздутый capex, спекуляции
     офшоры и SPE)                бухгалтерские отделы)               «реконструкцию»)                капиталом и долгами)
3. Разрушение WTC 7 и архивы SEC: Потерянные улики.
- Документы по делам о махинациях на рынке краткосрочных инвестиций крупнейших банков (включая Citigroup и Credit Suisse).
- Свидетельские показания, аудиторские записи и оригиналы документов, касающиеся финансовых отчетов энергетического гиганта Enron, расследование против которого в тот момент только набирало обороты. [1, 2, 3, 4, 5]
| Метрика / Характеристика | Эпоха Доткомов (2000) | ИИ-Бум (2026) |
|---|---|---|
| Финансовая устойчивость лидеров | Многие компании не имели выручки и чистой прибыли (оценивались по «кликам»). | Лидеры (Nvidia, Microsoft, Big Tech) генерируют рекордный свободный денежный поток. |
| Источник финансирования | Венчурный капитал, массовые спекулятивные IPO стартапов-пустышек. | В основном собственные сверхприбыли Big Tech и целевые долговые обязательства под инфраструктуру. |
| Концентрация рынка | Высокая, но пузырь раздувался по всему спектру технологического сектора. | Экстремально высокая (основной бенефициар — «Великолепная семерка» и производители чипов). |
- Проблема «Окупаемости Capex»: Инфраструктурный слой (чипы, сервера) строится намного быстрее, чем развивается прикладной слой (софт, приносящий подписочный доход). Чистая прибыль от внедрения ИИ пока не покрывает затраты на его обслуживание.
- Энергетический кризис: Огромные затраты на инфраструктуру упираются в физический дефицит электроэнергии и чистой воды для охлаждения ЦОД.
- Сжатие маржинальности: Если рост подписок на ИИ-сервисы замедлится, Big Tech будет вынужден списать миллиарды долларов нереализованных Capex, что вызовет обвал котировок.
- Глубокая коррекция индексов: Поскольку компании Big Tech (Nvidia, Microsoft, Apple, Alphabet, Amazon) занимают беспрецедентно высокую долю в индексах S&P 500 и Nasdaq, их падение автоматически утянет за собой весь фондовый рынок. Это вызовет эффект паники и распродажу даже устойчивых активов.
- Кризис ликвидности и сжатие кредитования: Многие инфраструктурные проекты (дата-центры) строятся на заемные средства. Массовые дефолты или списания ИИ-активов приведут к убыткам банков и фондов, из-за чего они ужесточат условия выдачи кредитов для всего остального бизнеса.
- Эффект богатства (Wealth Effect): Падение стоимости акций снизит капитализацию пенсионных фондов и частных портфелей миллионов инвесторов. Это приведет к падению потребительской уверенности и снижению расходов населения, что может спровоцировать макроэкономическую рецессию.
- «Зима искусственного интеллекта» (AI Winter): Финансирование стартапов в сфере генеративного ИИ практически прекратится. Выживут только те компании, которые уже имеют реальную, приносящую прибыль бизнес-модель, а не просто «перспективную технологию».
- Замораживание Capex и кризис перепроизводства: Big Tech резко сократит закупки чипов и строительство ЦОД. Это нанесет сильнейший удар по производителям полупроводников (Nvidia, TSMC, ASML) и приведет к избытку вычислительных мощностей на рынке, из-за чего стоимость аренды облачных серверов рухнет.
- Массовые сокращения: Технологический сектор столкнется с новой, гораздо более масштабной волной увольнений (особенно среди AI-инженеров, дата-сайентистов и смежных маркетинговых позиций).
- Замедление энергетических проектов: Нынешний ИИ-бум стимулировал огромные инвестиции в чистую энергетику и ядерные технологии (SMR — малые модульные реакторы) для питания дата-центров. Падение спроса со стороны Big Tech заморозит многие из этих долгосрочных проектов.
-
Кризис коммерческой недвижимости: Специализированные REIT-фонды, инвестировавшие миллиарды в покупку земли и строительство зданий под дата-центры, останутся с недостроенными или пустующими объектами, которые сложно перепрофилировать.
- Здоровая консолидация: Рынок очистится от нежизнеспособных компаний, спекулянтов и «ИИ-пустышек».
- Снижение издержек: Оставшаяся инфраструктура (дешевые сервера и чипы) станет доступной для традиционной экономики.
- Реальная эволюция: Именно после краха доткомов 2000 года появились по-настоящему эффективные гиганты (Web 2.0). Падение ИИ-пузыря заставит индустрию переключиться с «создания хайпа» на создание прикладных, экономически эффективных продуктов для медицины, логистики, производства и образования.
3.55
-Ни добавить ни убавить, без комментариев.
Как упоминалось в начале, система сама себя оценивает > выносит вердикт > корректируется.
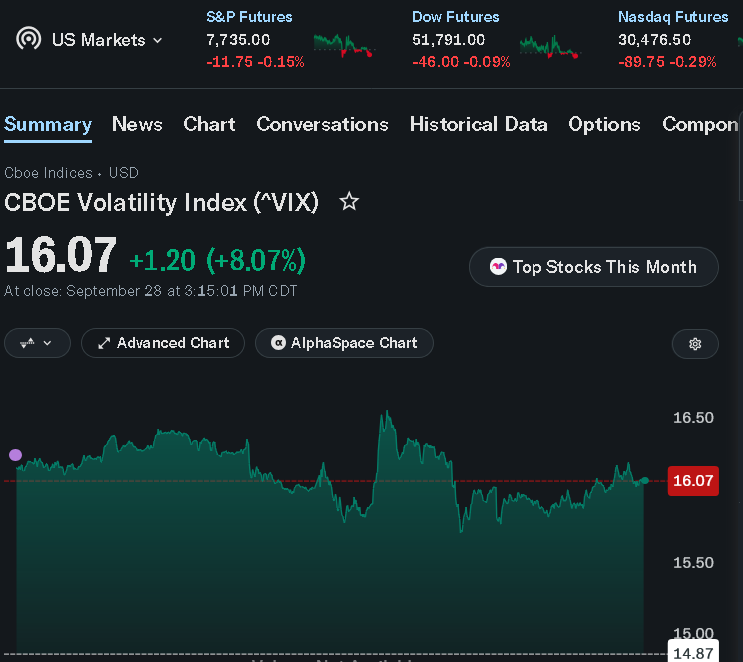
PS: Индекс VIX показывает что мы стоим на краю обрыва перед интересными событиями.
Комментарии
"Sep 28 2026 4:43 PM Инвестор Майкл Бьюрри сделал ставку на скорый крах пузыря искусственного интеллекта"
Полагаю, что если и инвестировать, то сюда...
Так это и есть рафинированный капитализм как он есть.